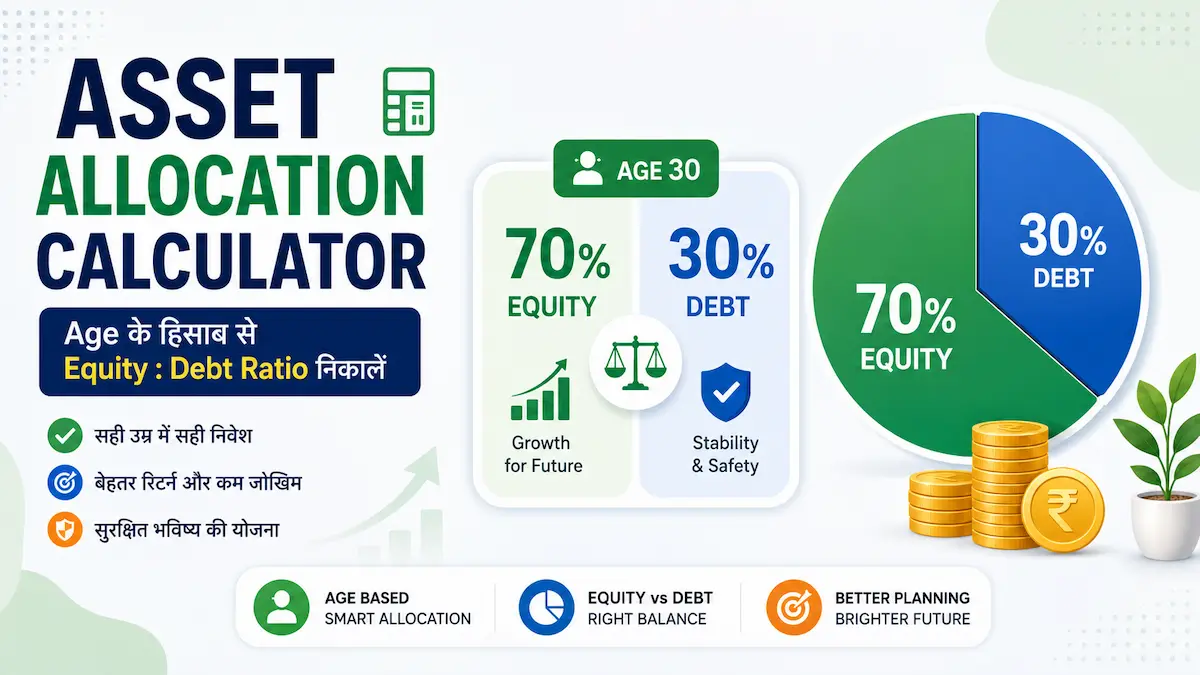
Asset Allocation Calculator: Age के हिसाब से Equity:Debt Ratio निकालें
सिर्फ आज का Equity:Debt अनुपात नहीं — रिटायरमेंट तक की पूरी Glide Path देखें, और अपने मौजूदा portfolio को कैसे rebalance करें, यह भी जानें।
Asset Allocation कैसे Calculate होता है?
पुराना नियम था “100 माइनस उम्र”, लेकिन आजकल लोग ज़्यादा जीते हैं और equity में लंबे समय तक निवेश कर सकते हैं, इसलिए ज़्यादा modern approach “110 माइनस उम्र” या जोखिम लेने वालों के लिए “120 माइनस उम्र” इस्तेमाल होता है।
बाकी बची राशि Debt में जाती है, जिसमें से एक हिस्सा Gold और Cash Reserve के लिए diversify करने की सलाह दी जाती है।
इस Tool को कब Use करें
🆕 नया Portfolio शुरू करते समय
अपनी उम्र और risk profile के हिसाब से सही शुरुआती Equity:Debt अनुपात तय करें।
📅 सालाना Portfolio Review के लिए
हर साल अपनी उम्र बढ़ने के साथ portfolio को धीरे-धीरे कैसे rebalance करना है, glide path से समझें।
⚖️ ज़्यादा Risk ले लिया है तो जांचने के लिए
अपना मौजूदा equity % डालकर देखें कि क्या आप recommended range से बहुत दूर तो नहीं हैं।
🎯 Retirement Planning में Risk कम करने के लिए
Retirement नज़दीक आने पर equity कम करके पूंजी सुरक्षित करने की योजना पहले से बनाएं।
अक्सर पूछे जाने वाले सवाल (FAQ)
“100 माइनस उम्र” का नियम अभी भी सही है?
यह एक पुराना अंगूठा-नियम (rule of thumb) है। बढ़ती life expectancy को देखते हुए आजकल कई advisors “110 माइनस उम्र” या “120 माइनस उम्र” को ज़्यादा उपयुक्त मानते हैं।
Equity:Debt अनुपात के अलावा और क्या diversify करना चाहिए?
बड़े equity/debt allocation के अलावा, Gold (5-10%) और एक Cash/Emergency Reserve रखना portfolio को ज़्यादा resilient बनाता है।
Glide Path क्या है?
यह एक pre-planned रास्ता है जिसमें उम्र बढ़ने के साथ equity allocation धीरे-धीरे कम होती जाती है, ताकि रिटायरमेंट के करीब पूंजी सुरक्षित रहे।
Rebalancing कितनी बार करनी चाहिए?
आमतौर पर साल में एक बार, या जब actual allocation, target से 5-10% से ज़्यादा भटक जाए, तब rebalance करना उचित माना जाता है।
क्या यह rule सभी के लिए एक जैसा लागू होता है?
नहीं, यह एक general guideline है। आपकी income stability, अन्य assets (जैसे property), dependents और financial goals भी allocation तय करने में भूमिका निभाते हैं — किसी advisor से व्यक्तिगत सलाह लेना बेहतर रहता है।
क्या Retirement के बाद Equity पूरी तरह हटा देनी चाहिए?
नहीं, पूरी तरह हटाने की बजाय एक छोटा हिस्सा (20-30%) equity में रखना inflation से बचाव के लिए फायदेमंद माना जाता है, भले ही रिटायरमेंट के बाद भी।
यह calculator एक general rule-of-thumb पर आधारित सुझाव देता है, यह personalized financial advice नहीं है। आपकी व्यक्तिगत स्थिति, जोखिम क्षमता, अन्य assets और financial goals को ध्यान में रखते हुए किसी SEBI-registered financial advisor से सलाह ज़रूर लें। BudgetInvest निवेश सलाह नहीं देता।