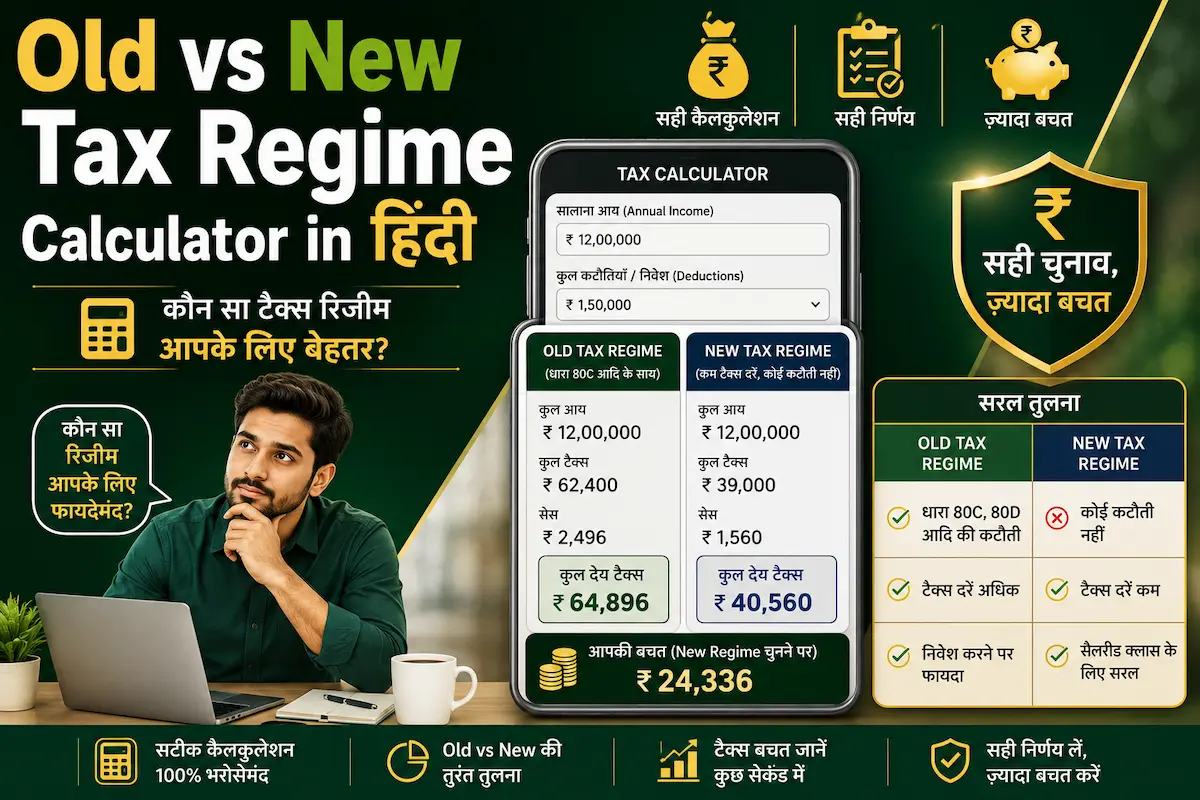
Old vs New Tax Regime Calculator — असली Numbers, असली फैसला
सिर्फ अंदाज़ा नहीं — अपनी salary, 80C, HRA और NPS डालो और सेकंडों में देखो कौन सा regime आपकी जेब में ज्यादा पैसे छोड़ता है, वो भी 87A rebate और marginal relief के साथ।
🔴 Old Regime
🟢 New Regime
यह Calculator काम कैसे करता है?
दोस्तों जैसी भाषा में — कोई जादू नहीं, बस Income Tax Department की असली slab rates और rebate rules इस्तेमाल होती हैं。
₹0 – ₹4L → 0%
₹4L – ₹8L → 5%
₹8L – ₹12L → 10%
₹12L – ₹16L → 15%
₹16L – ₹20L → 20%
₹20L – ₹24L → 25%
₹24L+ → 30%
Standard Deduction: ₹75,000 | 87A Rebate: taxable income ≤ ₹12L → tax = ₹0 (marginal relief ~₹12.75L तक)
₹0 – ₹2.5L → 0%
₹2.5L – ₹5L → 5%
₹5L – ₹10L → 20%
₹10L+ → 30%
Standard Deduction: ₹50,000 | 87A Rebate: taxable income ≤ ₹5L → tax = ₹0
Worked Example: मान लो आपकी gross salary ₹12,00,000 है और आप 80C में पूरे ₹1,50,000 और 80D में ₹25,000 इस्तेमाल करते हो।
Old Regime में: ₹12,00,000 − ₹50,000 (std deduction) − ₹1,50,000 (80C) − ₹25,000 (80D) = ₹9,75,000 taxable income। इस पर tax लगभग ₹98,800 (cess सहित) बनता है।
New Regime में: ₹12,00,000 − ₹75,000 (std deduction) = ₹11,25,000 taxable income। चूंकि यह ₹12L से कम है, 87A rebate की वजह से tax = ₹0। इस केस में New Regime साफ जीतता है — भले ही आप पूरा 80C+80D claim करते हों।
यह Tool कब इस्तेमाल करें?
नई Job में Regime चुनते वक्त
HR हर साल पूछता है — Old या New? Offer letter मिलते ही सैलरी डालकर एक बार में फैसला लो, बिना Excel खोले।
Home Loan लेने से पहले
Home loan का interest deduction सिर्फ Old Regime में मिलता है — पहले चेक करो कि यह फायदा New Regime के low tax rates को beat करता है या नहीं।
Salary Increment / Bonus के बाद
Income बढ़ने पर regime का फायदा बदल सकता है — खासकर अगर आप ₹12L के आसपास हैं जहां 87A rebate का असर बड़ा होता है।
ITR Filing से पहले Final Check
March में investments finalize करने से पहले दोनों regime का exact tax निकालकर compare करो — एक गलत फैसला पूरे साल का नुकसान बन सकता है।
Related Calculators
HRA Exemption Calculator
ToolTake-Home Salary Calculator
Tool80C Investment Planner
ToolNet Worth Calculator
Related Articles
Old vs New Tax Regime: Which Is Better in 2026?
GuideSection 87A Rebate — पूरी जानकारी
Guide80C के बेस्ट Tax-Saving Investments
Frequently Asked Questions
क्या New Tax Regime अब default है?
हां, FY 2025-26 (AY 2026-27) से New Tax Regime default है। अगर आप Old Regime चुनना चाहते हैं तो ITR file करते वक्त specifically opt करना होगा (Form 10-IEA salaried से अलग process में)।
₹12 लाख तक income पर सच में zero tax है?
New Regime में ₹12,00,000 तक taxable income पर Section 87A rebate (₹60,000 तक) की वजह से tax zero हो जाता है। Salaried लोगों के लिए ₹75,000 standard deduction के साथ यह limit ₹12,75,000 gross salary तक पहुंच जाती है।
Marginal Relief क्या होती है?
अगर आपकी taxable income ₹12L से थोड़ी ज्यादा है (जैसे ₹12,20,000), तो बिना marginal relief के tax अचानक बहुत बढ़ जाता। Marginal relief यह सुनिश्चित करती है कि आपका extra tax सिर्फ उतना हो जितनी income ₹12L से ज्यादा है — कोई sudden jump नहीं।
New Regime में कौन-कौन सी deductions मिलती हैं?
New Regime में ₹75,000 standard deduction, employer का NPS contribution (80CCD-2), Agniveer Corpus Fund deduction, और let-out property पर home loan interest allowed है। 80C, 80D, HRA जैसी popular deductions नहीं मिलतीं।
Senior Citizens के लिए कौन सा Regime बेहतर है?
Old Regime में senior citizens (60-79) को ₹3L और super senior (80+) को ₹5L की higher basic exemption मिलती है। अगर आपके पास बड़े deductions (medical, home loan) हैं तो Old Regime फायदेमंद हो सकता है — यह calculator दोनों compare करके exact answer देता है।
क्या मैं हर साल Regime बदल सकता हूं?
Salaried individuals (जिनकी business income नहीं है) हर financial year अपनी employer के साथ या ITR filing के वक्त regime बदल सकते हैं। Business/professional income वालों के लिए यह switch सिर्फ एक बार lifetime में possible है (कुछ शर्तों के साथ)।