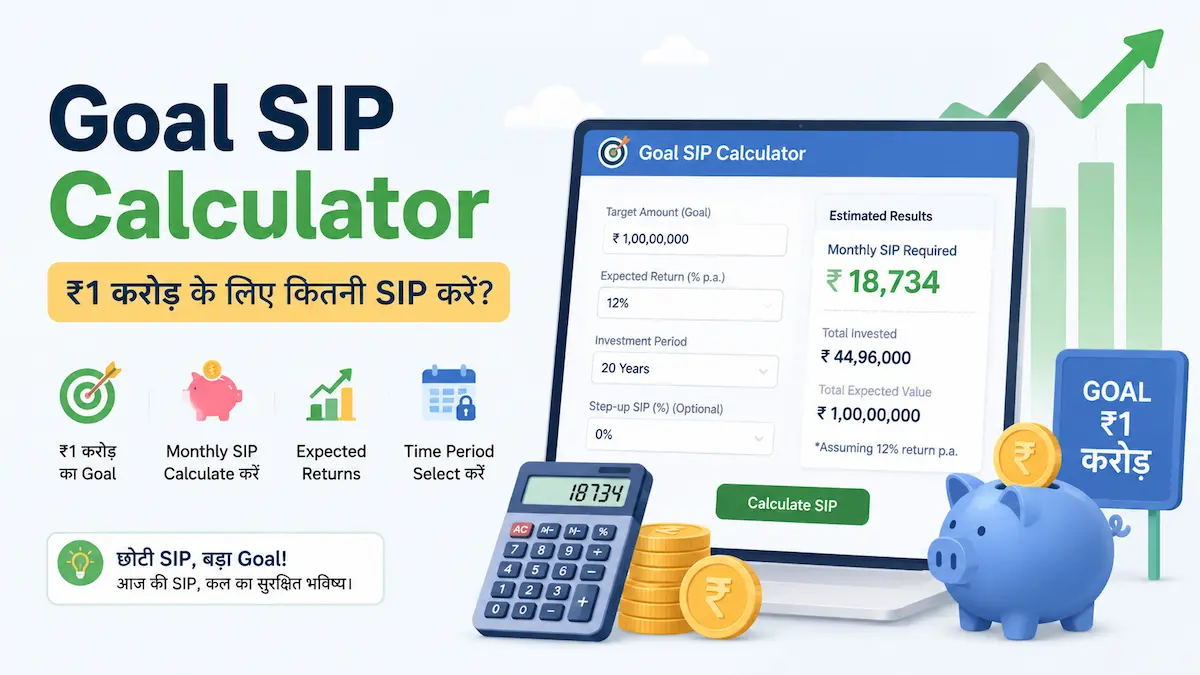
Goal based SIP calculator — “₹1 करोड़ चाहिए तो कितनी SIP करूँ?”
कोई भी financial goal डालें — calculator बताएगा हर महीने कितनी SIP चाहिए, वो भी inflation, आपकी मौजूदा savings और step-up को ध्यान में रखकर।
Reverse-SIP का Calculation कैसे होता है?
Normal SIP calculator में आप महीने की राशि डालते हैं और future value निकलती है। यहाँ हम उल्टा करते हैं — पहले आपका target amount तय होता है, फिर उसे हासिल करने के लिए ज़रूरी मासिक SIP निकाली जाती है।
अगर आज की कीमत में goal दिया है, तो पहले उसे inflation से future value में बदला जाता है। अगर पहले से कोई lumpsum/investment इसी goal के लिए है, तो उसकी future value घटाकर बाकी बचे target के लिए ही SIP calculate होती है। Step-up वाले case में हर साल SIP बढ़ती है, इसलिए वहाँ हम iterative (binary search) method से सही शुरुआती SIP निकालते हैं।
इस Tool को कब Use करें
🏠 Retirement Corpus Planning
रिटायरमेंट के लिए कितना कोष चाहिए और उसके लिए मासिक SIP कितनी होनी चाहिए, यह जानें।
🎓 बच्चों की पढ़ाई/शादी के लिए
भविष्य के बड़े खर्च के लिए आज से कितनी SIP शुरू करनी चाहिए, calculate करें।
🏡 घर के डाउन-पेमेंट के लिए
एक तय समय में डाउन-पेमेंट जमा करने के लिए ज़रूरी मासिक बचत जानें।
📈 पहले से Savings है तो
मौजूदा lumpsum या investment को शामिल करके बाकी बचे target के लिए सही SIP निकालें।
अक्सर पूछे जाने वाले सवाल (FAQ)
Goal amount में inflation क्यों जोड़ना चाहिए?
15-20 साल बाद ₹1 करोड़ की असली purchasing power आज के मुकाबले काफी कम होगी। इसलिए आज की कीमत में लक्ष्य तय करके उसे inflation से future value में बदलना ज़्यादा सटीक है।
Step-up SIP से क्या फायदा है?
हर साल SIP राशि बढ़ाने (जैसे सैलरी बढ़ोतरी के साथ) से शुरुआती मासिक SIP काफी कम हो जाती है, जिससे शुरुआत आसान हो जाती है।
अगर मौजूदा investment goal से जुड़ी नहीं है तो?
तो “मौजूदा Investment” field को ₹0 पर रखें — calculator सिर्फ नई SIP से पूरा target निकालेगा।
अगर expected return कम मिले तो क्या होगा?
Return कम मिलने पर ज़रूरी SIP बढ़ जाएगी। हमेशा realistic return assumption (equity के लिए आमतौर पर 10-12%) रखें और समय-समय पर calculator दोबारा चलाकर review करें।
यह calculator टैक्स को ध्यान में रखता है?
नहीं, यह सिर्फ pre-tax future value पर आधारित है। Maturity पर लगने वाला LTCG/STCG टैक्स अलग से घटाना होगा — इसके लिए हमारा Capital Gains Tax Calculator इस्तेमाल करें। म्यूचुअल फंड्स पर कैपिटल गेन टैक्स के ताज़ा नियमों के लिए आप Income Tax Department of India की वेबसाइट देख सकते हैं।
क्या यह monthly SIP की जगह yearly SIP के लिए भी काम करेगा?
यह calculator monthly SIP के लिए बना है। Yearly/lumpsum निवेश के लिए हमारा Lumpsum Calculator इस्तेमाल करें।
यह calculator अनुमानित (estimated) values दिखाता है, आपके दिए गए return, inflation और अवधि के आधार पर। वास्तविक बाज़ार returns अलग हो सकते हैं और टैक्स को शामिल नहीं किया गया है। निवेश से पहले अपने financial advisor से सलाह लें। BudgetInvest निवेश सलाह नहीं देता। म्यूचुअल फंड्स और SIP के बारे में प्रामाणिक जानकारी व शिक्षा के लिए AMFI India या SEBI Investor Website पर विजिट करें।
यह calculator अनुमानित (estimated) values दिखाता है, आपके दिए गए return, inflation और अवधि के आधार पर। वास्तविक बाज़ार returns अलग हो सकते हैं और टैक्स को शामिल नहीं किया गया है। निवेश से पहले अपने financial advisor से सलाह लें। BudgetInvest निवेश सलाह नहीं देता।