विकास की पहली सैलरी आई थी 2010 में। पेस्लिप में एक लाइन थी — “EPF Contribution: ₹1,800″। उसने सोचा, “ये पैसा तो काट लिया, वापस कब मिलेगा?”
16 साल बाद, अभी विकास अपना EPF पासबुक चेक करता है तो हैरान हो जाता है। हर महीने कटी छोटी सी रकम, बिना उसे महसूस हुए, एक बड़ा फंड बन गई है। और इसकी सबसे बड़ी वजह — EPF का इंटरेस्ट रेट, जो 73 सालों के इतिहास में कभी भी निवेशकों को बुरी तरह निराश नहीं किया।
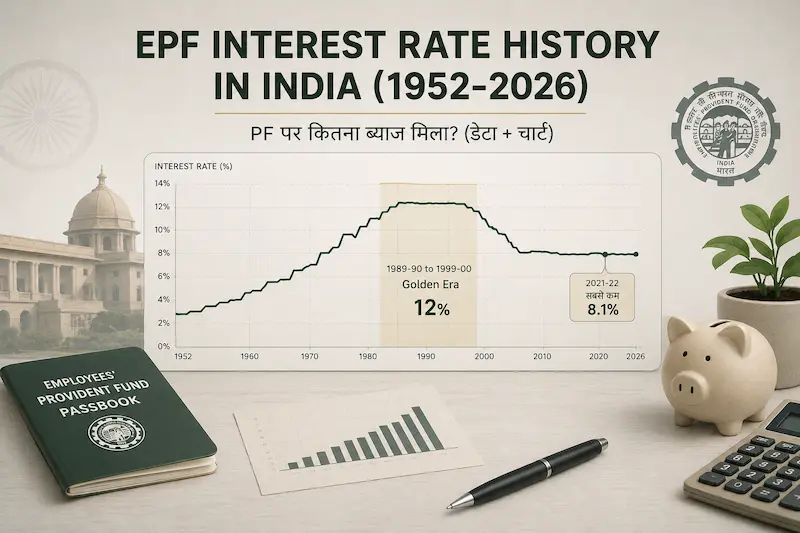
आज हम EPFO के आधिकारिक रिकॉर्ड (epfindia.gov.in) के आधार पर पूरा इतिहास देखेंगे — 1952 के 3% से शुरू होकर आज के 8.25% तक।
EPF Interest Rate History: 1952 से 2026 तक साल-दर-साल PF इंटरेस्ट रेट का डेटा
| दौर | साल | रेट |
|---|---|---|
| शुरुआत | 1952-53 से 1954-55 | 3.0% |
| 1955-56, 1956-57 | 3.5% | |
| 1957-58 से 1962-63 | 3.8% | |
| धीरे-धीरे बढ़ोतरी | 1963-64 | 4.0% |
| 1967-68 | 5.0% | |
| 1972-73, 1973-74 | 6.0% | |
| 1975-76 | 7.0% | |
| 1977-78 | 8.0% (पहली बार 8% पार) | |
| 1980-81 | 8.3% | |
| 1985-86 | 10.2% | |
| 1986-87 | 11.0% | |
| 1988-89 | 11.8% | |
| गोल्डन दौर | 1989-90 से 1999-00 (11 साल) | 12.0% |
| गिरावट शुरू | 2000-01 | 11.0% |
| 2001-02 से 2004-05 | 9.5% | |
| 2005-06 से 2009-10 | 8.5% | |
| 2010-11 | 9.5% (अस्थायी उछाल) | |
| 2011-12 | 8.25% | |
| 2012-13 | 8.5% | |
| 2013-14, 2014-15 | 8.75% | |
| 2015-16 | 8.8% | |
| 2016-17 | 8.65% | |
| 2017-18 | 8.55% | |
| 2018-19 | 8.65% | |
| 2019-20 | 8.5% | |
| 2020-21 | 8.5% | |
| 2021-22 | 8.1% (1977-78 के बाद सबसे कम) | |
| 2022-23 | 8.15% | |
| 2023-24 | 8.25% | |
| 2024-25 | 8.25% | |
| मौजूदा | 2025-26 | 8.25% |
ये डेटा सीधे EPFO के आधिकारिक नोटिफिकेशन (Interest Rate Declared on Provident Fund Accumulations) से लिया गया है:
1989 से 2000 का गोल्डन दौर: जब EPF Interest Rate 12% (सबसे ज़्यादा) था
1989-90 से 1999-2000 तक, लगातार 11 साल, EPF रेट 12% पर टिका रहा। ये सिर्फ EPF की बात नहीं थी — उस दौर में भारत की पूरी ब्याज दर व्यवस्था (interest rate regime) ऊंची थी। बैंक FD भी 12-13% के आसपास रेट देते थे, क्योंकि:
- 1991 का आर्थिक संकट और सुधार — भारत की इकॉनॉमी उस दौर में उदारीकरण (liberalization) से गुज़र रही थी, महंगाई भी ऊंची थी, जिससे ब्याज दरें समग्र रूप से ऊंची रहीं
- RBI की मॉनेटरी पॉलिसी — उस दौर में RBI ने ऊंची ब्याज दरों के ज़रिए ही महंगाई और करेंसी को नियंत्रित किया
- छोटी बचत योजनाओं को बढ़ावा — सरकार चाहती थी कि लोग ज़्यादा बचत करें, इसलिए जानबूझकर ऊंचा रेट रखा गया
जैसे-जैसे 2000 के बाद भारत की इकॉनॉमी स्थिर हुई और महंगाई नियंत्रण में आई, समग्र ब्याज दरें घटीं — और EPF रेट भी धीरे-धीरे नीचे आया।
47 साल का अनोखा रिकॉर्ड: PF Interest Rate कभी 8% से नीचे क्यों नहीं गया?
सबसे दिलचस्प बात — 1977-78 के बाद से EPF इंटरेस्ट रेट कभी 8% से नीचे नहीं गया (2021-22 का 8.1% भी 8% से ऊपर ही है)। मतलब लगभग 47 साल से, चाहे:
- 2008 का ग्लोबल फाइनेंशियल क्राइसिस आया हो
- 2016 की नोटबंदी रही हो
- या 2020-21 का COVID-19 का झटका
EPF ने हमेशा 8%+ रिटर्न दिया है। ये किसी भी मार्केट-लिंक्ड या यहां तक कि ज़्यादातर सरकारी स्कीम से ज़्यादा consistent है।
EPF vs PPF vs Bank FD: 2026 में सबसे ज्यादा रिटर्न और टैक्स बेनेफिट किसमें है?
मौजूदा 8.25% की तुलना अगर आज के दूसरे विकल्पों से करें:
| स्कीम | मौजूदा रेट | टैक्स ट्रीटमेंट | 30% टैक्स ब्रैकेट में असली रिटर्न |
|---|---|---|---|
| EPF | 8.25% | पूरी तरह टैक्स-फ्री (EEE) | 8.25% |
| PPF | 7.1% | पूरी तरह टैक्स-फ्री (EEE) | 7.1% |
| बैंक FD | 6.5%-7.5% | ब्याज पर टैक्स | ~4.55%-5.25% |
सबसे बड़ी बात — EPF में सिर्फ employee का contribution नहीं, employer भी बराबर योगदान देता है (12% Basic+DA का, जिसमें से 8.33% EPS यानी पेंशन में और 3.67% EPF में जाता है)। ये फायदा PPF या FD में नहीं मिलता — मतलब आपकी सैलरी से कटे पैसे के साथ, कंपनी की तरफ से भी “फ्री” पैसा जुड़ता है।
महंगाई के बाद असली रिटर्न (Real Return on Investment)
6% महंगाई दर मानें तो:
- EPF: 8.25% – 6% = +2.25% असली रिटर्न
- PPF: 7.1% – 6% = +1.1% असली रिटर्न
- FD (टैक्स के बाद): करीब 5% – 6% = -1% यानी negative असली रिटर्न
मतलब बैंक FD में पैसा रखने वाला व्यक्ति, टैक्स और महंगाई दोनों के बाद, असल में पैसा खो रहा है — जबकि EPF अब भी पॉज़िटिव रिटर्न दे रहा है।
EPF Interest Calculation: आपका रिटायरमेंट फंड (Corpus) कितना बनेगा? (उदाहरण)
मान लीजिए आप हर महीने ₹12,500 EPF में डालते हैं (employee + employer मिलाकर), 25 साल तक:
- 8.25% की मौजूदा दर पर, आपका कुल कॉर्पस करीब ₹1.23 करोड़ बनता है
- PPF में अगर वही ₹12,500/महीना (7.1% पर) डालते, तो कॉर्पस करीब ₹1.03 करोड़ बनता
- फर्क: सिर्फ रेट के अंतर और employer contribution की वजह से, EPF करीब ₹20 लाख ज़्यादा देता है
ये दिखाता है कि EPF सिर्फ “मजबूरी में कटने वाला पैसा” नहीं, बल्कि एक बहुत मजबूत रिटायरमेंट टूल है।
EPF Interest Rate कौन और कैसे तय करता है?
EPF रेट EPFO के Central Board of Trustees (CBT) द्वारा हर साल तय किया जाता है, और फिर Ministry of Finance (वित्त मंत्रालय) से confirmation के बाद लागू होता है। ये प्रोसेस सामान्यतः फरवरी-मार्च में शुरू होता है (अगले financial year के लिए), और कभी-कभी अप्रैल-मई तक भी खिंच सकता है।
रेट तय करते वक्त ध्यान रखे जाने वाले मुख्य फैक्टर:
- EPFO का overall investment portfolio (जिसमें सरकारी बॉन्ड, और कुछ हिस्सा इक्विटी/ETF में भी होता है) से हुई कमाई
- सरकार की fiscal policy और छोटी बचत योजनाओं का सामान्य रेट ट्रेंड
- महंगाई और अर्थव्यवस्था की स्थिति
क्या भविष्य में PF का ब्याज दर (EPF Rate) और घटेगा?
पिछले 5 सालों का ट्रेंड (8.1% → 8.15% → 8.25% → 8.25% → 8.25%) दिखाता है कि रेट स्थिर हो गया है, या हल्की बढ़ोतरी की तरफ है — कोई बड़ी गिरावट का संकेत अभी नहीं है। हालांकि भविष्य की कोई गारंटी नहीं दी जा सकती, क्योंकि ये पूरी तरह सरकार के सालाना फैसले पर निर्भर करता है।
EPF Account से जुड़ी 4 ज़रूरी बातें (Tax Rules & VPF)
- ब्याज महीने के हिसाब से कैलकुलेट होता है, पर साल के अंत में जमा होता है — 31 मार्च को आपके अकाउंट में पूरे साल का ब्याज एक साथ क्रेडिट होता है
- 3 साल तक कोई contribution न हो तो भी ब्याज मिलता रहता है — पर 3 साल के बाद अकाउंट “inoperative” हो जाता है और ब्याज मिलना बंद हो जाता है
- ₹2.5 लाख से ज़्यादा सालाना employee contribution पर टैक्स लगता है — ये नियम हाल के सालों में जोड़ा गया है, ज़्यादा कमाने वालों के लिए
- VPF (Voluntary Provident Fund) से आप EPF में अपनी मर्ज़ी से ज़्यादा पैसा डाल सकते हैं, उसी रेट पर
EPF vs EPS: PF और पेंशन (Pension) में क्या बड़ा अंतर है?
बहुत से लोग EPF और EPS (Employee Pension Scheme) को एक ही समझ लेते हैं, जबकि ये दो अलग चीज़ें हैं:
| EPF | EPS | |
|---|---|---|
| क्या है | Provident Fund — रिटायरमेंट पर लम्प-सम (एकमुश्त) राशि | Pension Scheme — रिटायरमेंट के बाद मंथली पेंशन |
| Employee का योगदान | 12% Basic+DA का पूरा हिस्सा | कुछ नहीं (employee सिर्फ EPF में डालता है) |
| Employer का योगदान | 3.67% | 8.33% |
| इंटरेस्ट रेट लागू | हां (8.25% जैसा रेट) | नहीं, ये एक पेंशन फॉर्मूला से कैलकुलेट होता है |
| निकासी | रिटायरमेंट/नौकरी छूटने पर एकमुश्त | मंथली पेंशन के रूप में, उम्र और सेवा के सालों पर निर्भर |
जब आप अपनी सैलरी स्लिप पर “EPF deduction” देखते हैं, असल में आपका पूरा 12% सिर्फ EPF अकाउंट में जाता है। लेकिन employer का 12% योगदान दो हिस्सों में बंटता है — 3.67% EPF में (जिसपर इंटरेस्ट मिलता है), और 8.33% EPS में (जो पेंशन फंड में जाता है, उसपर अलग से इंटरेस्ट रेट नहीं लगता, ये एक अलग पेंशन फॉर्मूला से चलता है)।
यही वजह है कि जब हम “EPF कॉर्पस” कैलकुलेट करते हैं, तो सिर्फ employee का 12% + employer का 3.67% (कुल मिलाकर 15.67% of Basic+DA) ही interest-bearing EPF balance में जुड़ता है — पूरा 24% नहीं।
EPF Interest Rate FAQs (अक्सर पूछे जाने वाले सवाल)
1. EPF का अभी का इंटरेस्ट रेट (Current EPF Interest Rate) क्या है
FY 2025-26 के लिए EPF इंटरेस्ट रेट 8.25% प्रति वर्ष तय किया गया है।
2. EPF का सबसे ऊंचा इंटरेस्ट रेट (Highest PF Rate) कब था?
1989-90 से 1999-2000 तक, लगातार 11 साल, EPF रेट 12% पर रहा — यह अब तक का सबसे ऊंचा और सबसे लंबा दौर था।
3. PF का सबसे कम इंटरेस्ट रेट कब रहा है?
2021-22 में रेट 8.1% तक गिरा — ये 1977-78 के बाद का सबसे कम रेट था, हालांकि फिर भी 8% से ऊपर रहा।
4. क्या EPF का इंटरेस्ट पूरी तरह टैक्स-फ्री (Tax-Free) होता है?
हां, ज़्यादातर मामलों में EPF पर मिलने वाला ब्याज टैक्स-फ्री होता है (EEE कैटेगरी), बशर्ते सालाना employee contribution ₹2.5 लाख से ज़्यादा न हो।
5. EPF इंटरेस्ट कैसे कैलकुलेट (Calculate) होता है?
ब्याज महीने के क्लोजिंग बैलेंस पर कैलकुलेट होता है, लेकिन सिर्फ साल के अंत यानी 31 मार्च को अकाउंट में जमा (credit) होता है।
6. इन्वेस्टमेंट के लिए EPF और PPF में से कौन सा बेहतर है?
EPF का रेट अभी PPF से ज़्यादा है (8.25% vs 7.1%), और EPF में employer का भी contribution आता है — जो PPF में नहीं मिलता। पर PPF किसी भी व्यक्ति के लिए उपलब्ध है (सैलरीड न होने पर भी), जबकि EPF सिर्फ formal employment में मिलता है।
निष्कर्ष (Conclusion)
विकास की तरह, ज़्यादातर सैलरीड लोग EPF को सिर्फ “सैलरी से कटने वाला पैसा” समझते हैं — असल में ये 73 साल के इतिहास में सबसे ज़्यादा भरोसेमंद, टैक्स-फ्री, गारंटीड रिटायरमेंट टूल साबित हुआ है, जिसने कभी भी निवेशकों को निराश नहीं किया, चाहे कैसी भी आर्थिक उथल-पुथल आई हो।
अगर आपकी कंपनी EPF कटवाती है, तो उसे बंद कराने की कोशिश मत करें — बल्कि VPF के ज़रिए और भी ज़्यादा योगदान बढ़ाने पर विचार करें, खासकर अगर आप 30% टैक्स ब्रैकेट में हैं।
यह आर्टिकल सिर्फ शैक्षणिक जानकारी के लिए है। डेटा EPFO के आधिकारिक नोटिफिकेशन (epfindia.gov.in) से लिया गया है। सटीक और अपडेटेड रेट के लिए EPFO की वेबसाइट चेक करें।
संबंधित आर्टिकल पढ़ें:
- PPF इंटरेस्ट रेट हिस्ट्री
- भारत में महंगाई दर का इतिहास
- Retirement Planning Guide India