रमेश कानपुर में एक सरकारी स्कूल के principal थे, अभी हाल ही में retire हुए हैं। पूरी ज़िंदगी की बचत से ₹80 लाख का corpus जमा है, लेकिन अब हर महीने salary की जगह पैसा कहां से आएगा, यह सोचकर परेशान हैं। FD में पूरा पैसा डाल दें तो interest मिलेगा, पर corpus धीरे-धीरे inflation से पीछे रह जाएगा।
अगर आप भी retirement ke baad monthly income kaise banaye यह जानना चाहते हैं, तो सबसे बेहतर तरीकों में से एक है — Systematic Withdrawal Plan (SWP), जो आपकी बचत से एक “खुद की पेंशन” बना देता है, बिना corpus को जल्दी खत्म किए।
सीधा जवाब: SWP में आप अपना पूरा corpus (जैसे ₹80 लाख) एक mutual fund में lumpsum invest करते हैं, और हर महीने उसमें से एक तय रकम अपने-आप withdraw होती रहती है — बाकी पैसा invested रहता है और बढ़ता भी रहता है। अगर आपकी monthly withdrawal rate, fund की growth rate से कम है, तो corpus सिर्फ बना ही नहीं रहता, बल्कि समय के साथ बढ़ भी सकता है।
SWP काम कैसे करता है, विस्तार से समझें
SIP में आप पैसा डालते हैं, SWP में आप पैसा निकालते हैं — बस यही मूल फर्क है। एक बार लंपसम invest करने के बाद, आप bank जैसी एक standing instruction सेट कर देते हैं जो हर महीने (या तिमाही) एक तय amount आपके bank account में transfer कर देती है, बाकी fund में units redeem करके।
चूंकि बचा हुआ पैसा invested ही रहता है, वह market growth के हिसाब से बढ़ता भी रहता है। अगर growth rate withdrawal rate से ज़्यादा है, तो corpus घटने की बजाय बढ़ सकता है — यही SWP की सबसे बड़ी ताकत है, जो सिर्फ FD interest पर निर्भर रहने से कहीं बेहतर हो सकती है।
अपना Retirement Plan खुद समझें: कितनी बचत चाहिए, retirement तक कितना corpus बन सकता है और आपकी planning कहाँ खड़ी है—यह जानने के लिए Advanced Retirement/FIRE Calculator से अपना पूरा retirement plan calculate करें।
कितना Corpus चाहिए — Real Rupee worked example
अगर रमेश को हर महीने ₹50,000 चाहिए, तो कितना corpus होना चाहिए? Patrika के एक report के अनुसार, अगर fund से average 12% सालाना return मिले, तो करीब ₹1 करोड़ का corpus, ₹1 लाख महीने की income को 38 साल तक sustain कर सकता है — यानी सिर्फ interest ही income दे देता है, principal लगभग बरकरार रहता है।
इसी अनुपात में, रमेश के ₹80 लाख के corpus से अगर वो ₹50,000 महीने (यानी सालाना ₹6 लाख, जो करीब 7.5% withdrawal rate है) निकालें, तो अगर fund का average return 10-12% के आसपास रहे, उनका corpus लंबे समय तक टिक सकता है, और शायद बढ़ भी सकता है।
अब अपनी situation का हिसाब लगाइए: आपके पास कितना corpus है और उससे कितने साल तक monthly income चल सकती है? SWP Calculator में अपना corpus और monthly withdrawal डालकर अभी check करें।
Withdrawal Rate — Corpus बढ़ भी सकता है, यह समझें
Business Standard में एक Chartered Wealth Manager द्वारा बताए गए एक real scenario के अनुसार, अगर कोई ₹1 करोड़ के corpus से हर महीने ₹50,000 निकालना शुरू करे, और हर साल withdrawal amount को 7% (inflation के हिसाब से) बढ़ाता रहे, तो भी अगर fund की compounding rate withdrawal rate से ज़्यादा बनी रहे, तो सालों बाद corpus घटने की बजाय ₹2.75 करोड़ तक भी पहुंच सकता है — जबकि इंसान लगातार पैसा निकालता ही रहा।
यह इसलिए संभव है क्योंकि आप जितना निकाल रहे हैं, fund उससे ज़्यादा कमा रहा है — बाकी बचा हुआ हिस्सा compound होता रहता है। यही वजह है कि SWP को सही तरीके से design करने पर, यह एक “self-sustaining income engine” बन जाता है, ना कि सिर्फ धीरे-धीरे खत्म होने वाला एक fixed pool।
अगर आपको Mutual Fund कैसे काम करता है यह अभी पूरी तरह clear नहीं है, तो पहले यह आसान guide पढ़ लें। इससे SWP में पैसा कैसे invest और withdraw होता है, यह समझना काफी आसान हो जाएगा।
किस तरह के Fund में SWP लगाना चाहिए
Retirement के बाद पूरा पैसा equity funds में रखना risky हो सकता है, क्योंकि market गिरने पर आपको उसी गिरे हुए price पर units बेचनी पड़ सकती हैं। इसी वजह से ज़्यादातर experts multi-asset funds (equity + debt + gold का मिश्रण) को SWP के लिए बेहतर मानते हैं — यह combination volatility को कम करता है, जबकि फिर भी inflation को मात देने लायक growth देता रहता है।
एक practical approach यह भी है कि पूरा corpus एक ही fund में ना डालकर, दो हिस्सों में बांटा जाए — एक हिस्सा debt-oriented या conservative hybrid fund में, जहां से शुरुआती 5-7 साल की SWP चलती रहे, और दूसरा हिस्सा equity में, जो इस दौरान बिना छुए बढ़ता रहे। इससे शुरुआती सालों में market गिरने का असर आपकी monthly income पर नहीं पड़ता, और equity वाला हिस्सा लंबी अवधि में अपनी असली growth potential दिखा पाता है।
अगर Market गिर जाए, तो SWP के दौरान क्या करें
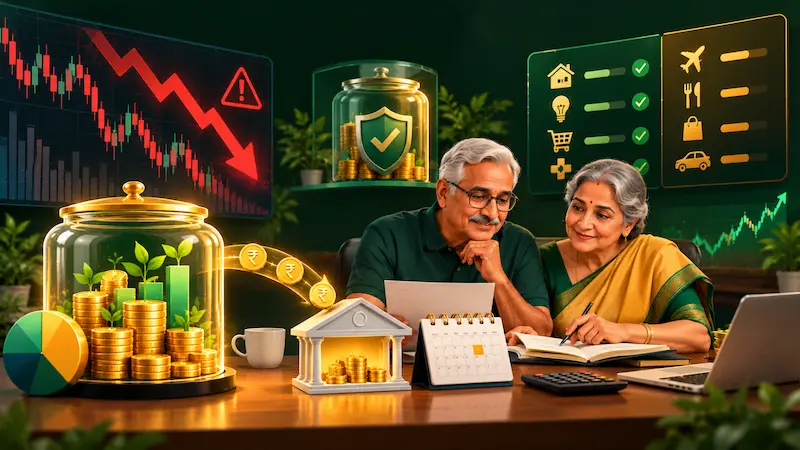
एक genuine चिंता जो retirees को होती है — अगर SWP के दौरान ही market में बड़ी गिरावट आ जाए, तो क्या होगा। ऐसी स्थिति में सबसे बड़ी गलती है withdrawal amount को बढ़ा देना या घबराकर पूरा fund redeem कर लेना। इसके बजाय, अगर संभव हो तो, गिरावट के दौरान अस्थायी रूप से withdrawal amount को थोड़ा कम कर देना (जैसे सिर्फ ज़रूरी खर्चों तक सीमित रखना), corpus को जल्दी खत्म होने से बचा सकता है, जब तक market recover ना हो जाए।
यही वजह है कि SWP शुरू करने से पहले अपने ज़रूरी (essential) और optional (लक्ज़री) खर्चों को अलग-अलग समझना फायदेमंद है — ताकि market गिरने पर सिर्फ optional खर्चों में कटौती करके, ज़रूरी income को बरकरार रखा जा सके।
SWP और Dividend Plan में क्या फर्क है
एक और विकल्प जो retirement income के लिए सुझाया जाता है — mutual fund का Dividend Plan, जिसमें fund समय-समय पर एक हिस्सा dividend के रूप में देता है। लेकिन SWP और dividend plan में एक बड़ा फर्क है — dividend का amount और timing fund house तय करता है, जो हर बार अलग-अलग हो सकता है, जबकि SWP में आप खुद तय करते हैं कि कितना और कब चाहिए। इसी predictability की वजह से ज़्यादातर retirement planners SWP को dividend plans से बेहतर विकल्प मानते हैं, खासकर जब एक fixed, भरोसेमंद monthly income चाहिए।
Tax का पहलू भी ध्यान रखें
एक बड़ा फायदा जो FD-based income के मुकाबले SWP को बेहतर बनाता है — FD का पूरा interest आपकी income tax slab rate पर tax होता है, जबकि equity mutual fund से SWP withdrawal capital gains के तौर पर tax होता है, जो आमतौर पर काफी कम है (LTCG सिर्फ ₹1.25 लाख से ऊपर के gain पर 12.5%)। इसका मतलब है कि एक जैसी monthly income के लिए, SWP से मिलने वाला पैसा FD से मिलने वाले पैसे के मुकाबले हाथ में ज़्यादा बचता है, higher tax slab वालों के लिए यह फर्क और भी बड़ा हो जाता है।
SWP शुरू करने से पहले Mutual Fund पर लगने वाले Tax को समझना भी जरूरी है। LTCG, STCG और withdrawal के समय tax कैसे calculate होता है, इसे इस detailed guide में आसान उदाहरणों के साथ समझें।
Demat और mutual fund investment platform choose करते वक्त यह ध्यान रखें
अगर आप online mutual fund investment करते हैं, तो Groww जैसे investment platform पर SWP setup करना काफी आसान हो सकता है। शुरू करने से पहले platform के current charges, available fund options और SWP terms जरूर check करें।
Retirement Ke Baad Monthly Income Kaise Banaye (FAQ)
Q1. Retirement के बाद monthly income कैसे बनाएं?
A1. SWP (Systematic Withdrawal Plan) के through, अपना corpus mutual fund में invest करके हर महीने एक तय रकम automatically withdraw की जा सकती है।
Q2. क्या SWP से corpus घट जाता है?
A2. अगर withdrawal rate, fund की growth rate से कम हो, तो corpus घटने की बजाय बढ़ भी सकता है — यह पूरी तरह withdrawal rate और fund performance पर निर्भर करता है।
Q3. कितना corpus होना चाहिए ₹1 लाख महीने की income के लिए?
A3. अगर average return 12% के आसपास रहे, तो करीब ₹1 करोड़ का corpus, ₹1 लाख महीने की income को कई सालों तक sustain कर सकता है।
Q4. SWP के लिए कौन सा fund category बेहतर है?
A4. Multi-asset funds (equity+debt+gold का मिश्रण) SWP के लिए बेहतर माने जाते हैं, क्योंकि यह volatility कम करते हैं जबकि growth भी देते रहते हैं।
Q5. FD से SWP कैसे बेहतर है?
A5. FD का पूरा interest income tax slab rate पर tax होता है, जबकि SWP withdrawal capital gains के तौर पर, आमतौर पर कम rate पर tax होता है।
निचोड़ — Retirement Ke Baad Monthly Income Kaise Banaye, अब पूरा प्लान तैयार है
अब अपने numbers डालकर देखिए: आपके corpus से कितनी monthly income निकल सकती है और पैसा कितने समय तक चल सकता है? SWP Calculator में अपना actual corpus और withdrawal amount डालकर पूरा हिसाब देखें।
रमेश की तरह अगर आपके पास भी एक अच्छा corpus है, सिर्फ उसे FD में डालकर ना छोड़ें।
अब अपने numbers डालकर देखिए: आपके corpus से कितनी monthly income निकल सकती है और पैसा कितने समय तक चल सकता है? SWP Calculator में अपना actual corpus और withdrawal amount डालकर पूरा हिसाब देखें। और सही fund category चुनकर, अपनी retirement को stress-free बनाएं।
निवेश बाजार जोखिमों के अधीन है। Mutual Fund में निवेश से पहले अपना Risk Profile समझें और ज़रूरत हो तो SEBI-registered सलाहकार से सलाह लें।