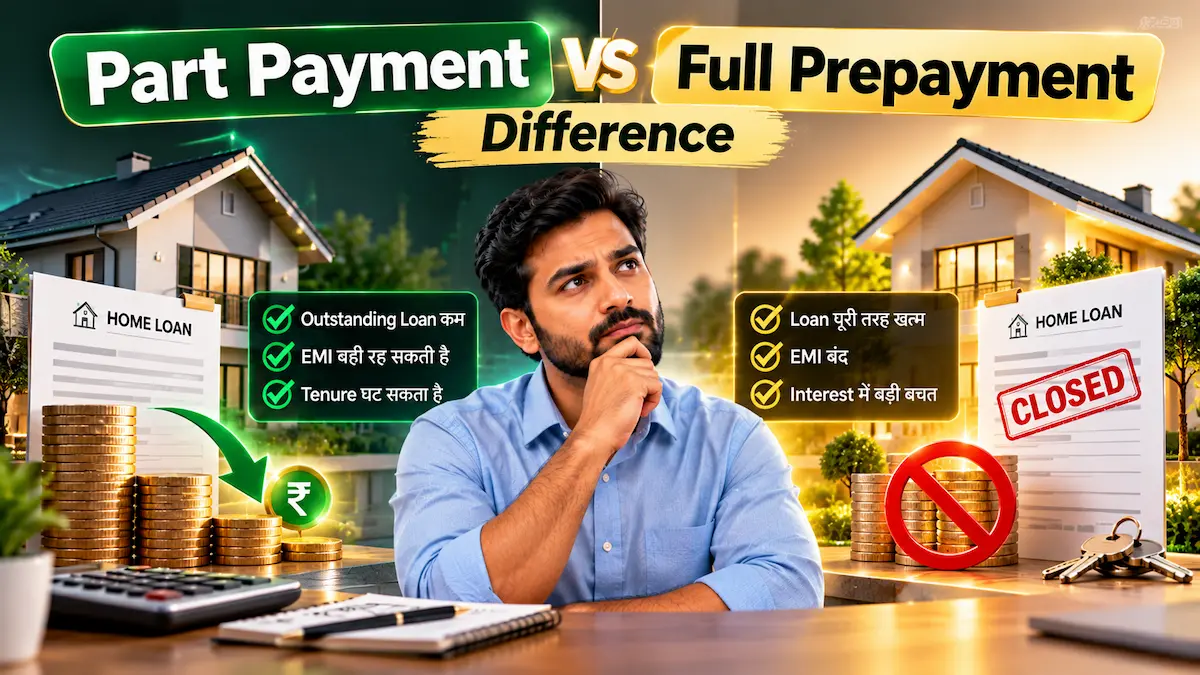
सुरेश भोपाल में एक doctor हैं। उनके पास ₹8 लाख की surplus रकम है, और home loan का outstanding balance ₹15 लाख बचा है। वो सोच रहे हैं — पूरा loan एक साथ बंद कर दें (full prepayment), या सिर्फ कुछ हिस्सा prepay करके loan चलता रहने दें (part payment)? दोनों शब्द सुनकर उन्हें फर्क समझ नहीं आया।
अगर आप भी part payment vs full prepayment difference जानना चाहते हैं, तो पहले यह समझें — दोनों में मूल फर्क सिर्फ इतना है कि पूरा loan बंद होता है या नहीं, बाकी बचा नियम-कायदे लगभग वही हैं।
सीधा जवाब: Part Payment में आप loan का सिर्फ एक हिस्सा एकमुश्त चुका देते हैं, जबकि EMI चलती रहती है — loan account active रहता है। Full Prepayment (जिसे Pre-Closure या Foreclosure भी कहा जाता है) में आप पूरा बचा हुआ principal एक ही बार में चुका देते हैं, जिससे loan account पूरी तरह बंद हो जाता है। दोनों interest बचाते हैं, लेकिन full prepayment से savings सबसे ज़्यादा होती है — बशर्ते आपके पास ज़रूरत का पूरा पैसा और emergency backup दोनों मौजूद हों।
Comparison Table — एक नज़र में पूरा फर्क
| Point | Part Payment | Full Prepayment (Pre-Closure) |
|---|---|---|
| Loan Account | चलता रहता है | पूरी तरह बंद हो जाता है |
| कितनी बार कर सकते हैं | जितनी बार चाहें | सिर्फ एक बार (पूरा loan खत्म) |
| Interest Savings | अच्छी, पर पूरी नहीं | सबसे ज़्यादा |
| Credit Score पर असर | मामूली फायदा | ज़्यादा बड़ा फायदा |
| Property Papers | Bank के पास ही रहते हैं | पूरी तरह वापस मिल जाते हैं |
| Tax Benefit (Section 24/80C) | आगे भी मिलता रहता है | loan बंद होते ही खत्म हो जाता है |
| सबसे उपयुक्त कब | जब cash flow uneven हो, occasional bonus मिले | जब पूरा surplus हो aur emergency fund भी सुरक्षित हो |
“अगर आप प्रीपेमेंट करने का मन बना चुके हैं, तो कोई भी कदम उठाने से पहले Home Loan Prepayment के फायदे और सही स्ट्रैटेजी को विस्तार से समझ लें, ताकि आपका एक भी रुपया बेकार न जाए।”
Part Payment कैसे काम करता है, विस्तार से
Part payment में आप अपनी regular EMI के अलावा, जब भी surplus पैसा हो (bonus, incentive, maturity proceeds), उसे loan account में जमा कर देते हैं। इससे outstanding principal कम हो जाता है, और bank आपको EMI कम करने या tenure कम करने का विकल्प देता है। Loan account बंद नहीं होता — आप part payment जितनी बार चाहें, कर सकते हैं, अपनी capability के हिसाब से।
ज़्यादातर banks का एक minimum part payment amount होता है — आमतौर पर एक EMI के बराबर या ₹5,000 से ऊपर। कुछ banks पर 0-2% तक prepayment charges भी लग सकते हैं, हालांकि floating rate home loans पर RBI के नियमों के तहत यह charges आमतौर पर माफ होते हैं।
GoCredit के एक practical guide में part payment की process को 3 आसान steps में बताया गया है — पहले loan agreement में charges और minimum amount चेक करना, फिर bank को net banking/app/branch से inform करना, और आखिर में EMI-reduce या tenure-reduce में से सही option चुनना। यह process दोनों तरह के payment (part या full) में लगभग एक जैसी ही रहती है, बस amount का फर्क होता है।
“प्रोसेस तो दोनों की लगभग एक जैसी है, लेकिन असल में आपके कितने पैसे बचेंगे? अगर आप भी अपनी स्थिति को लेकर थोड़ा कंफ्यूज़ हैं, तो खुद नंबर डालकर देखिए। आप हमारे Part Payment और Full Prepayment Calculator से अपनी Savings Compare कर सकते हैं।“

Full Prepayment (Pre-Closure) कैसे काम करता है
Full prepayment में आप बचा हुआ पूरा outstanding principal, एक ही transaction में bank को चुका देते हैं। इसके बाद loan account पूरी तरह बंद हो जाता है, और आपके property के original papers bank से वापस मिल जाते हैं (home loan के मामले में) — जो part payment में नहीं होता, क्योंकि वहां account अभी भी active रहता है।
Full prepayment के बाद कोई और EMI नहीं देनी होती, और भविष्य का सारा interest पूरी तरह बच जाता है। यही वजह है कि अगर आपके पास genuinely surplus पैसा है और आप पूरी तरह कर्ज़-मुक्त होना चाहते हैं, तो full prepayment ही सबसे ज़्यादा savings देता है।
एक ज़रूरी Trade-off जो अक्सर नज़रअंदाज़ होता है — Tax Benefits
Home loan के principal repayment पर Section 80C के तहत, और interest payment पर एक अलग section के तहत हर साल tax deduction मिलती है। अगर आप full prepayment करके loan पूरी तरह बंद कर देते हैं, तो यह tax benefit भी तुरंत खत्म हो जाता है — आने वाले सालों में यह deduction क्लेम नहीं कर पाएंगे। वहीं part payment में, चूंकि loan चलता रहता है, बचे हुए सालों में यह deduction मिलता रहता है, भले ही amount धीरे-धीरे कम होता जाए।
PNB Housing Finance के एक guide के अनुसार भी, पूरी तरह foreclose करने से पहले यह सोचना ज़रूरी है कि आप हर साल मिलने वाले tax benefits को छोड़ने के लिए तैयार हैं या नहीं — ज़्यादातर मामलों में interest की बचत, tax benefit के फायदे से कहीं ज़्यादा होती है, लेकिन higher tax slab वालों के लिए यह गणना ध्यान से करनी चाहिए।
टैक्स की बात चली है, तो यह भी ज़रूर चेक करें कि आपके लिए Old vs New Tax Regime में Home Loan की Tax Deduction कैसे काम करती है, ताकि आप टैक्स बचाने के मामले में भी फायदे में रहें।
Real Rupee worked example — सुरेश के केस से समझें
सुरेश के पास ₹8 लाख surplus है, और loan outstanding ₹15 लाख है। अगर वो पूरे ₹8 लाख को part payment के तौर पर डालें, तो outstanding घटकर ₹7 लाख रह जाएगा — EMI चलती रहेगी, लेकिन काफी कम हो जाएगी, और tax benefits भी अगले कुछ सालों तक मिलते रहेंगे।
दूसरी तरफ, अगर सुरेश कुछ और महीने इंतज़ार करके पूरे ₹15 लाख जमा कर लें और पूरा loan एक साथ बंद कर दें (full prepayment), तो उन्हें तुरंत पूरी तरह कर्ज़-मुक्त होने का फायदा मिलेगा, और भविष्य का सारा interest पूरी तरह बच जाएगा — लेकिन tax benefits भी उसी दिन से खत्म हो जाएंगे।
अगर सुरेश की emergency fund पहले से पूरी तरह सुरक्षित है, तो full prepayment ज़्यादा फायदेमंद है। लेकिन अगर पूरा ₹8 लाख अभी उनकी एकमात्र बड़ी बचत है और emergency के लिए अलग पैसा नहीं है, तो सिर्फ part payment करके liquidity बनाए रखना ज़्यादा समझदारी भरा फैसला होगा।
Credit Score पर असर भी अलग-अलग है
Full prepayment का credit score पर part payment से ज़्यादा बड़ा positive असर पड़ता है, क्योंकि एक पूरा loan account सफलतापूर्वक बंद होना, credit bureaus की नज़र में एक मज़बूत signal होता है। Part payment से भी regular payments की तरह credit score को थोड़ा फायदा मिलता है, लेकिन उतना बड़ा नहीं जितना पूरा loan बंद करने से मिलता है।
Kotak Bank के एक guide के अनुसार भी, loan पूरी तरह बंद करना — regular payments से अलग — creditworthiness को एक अतिरिक्त push देता है, जो भविष्य में बड़े loans के लिए eligibility बेहतर बना सकता है।
Pre-Closure के बाद भी एक और छोटा loan मिल सकता है
एक कम-चर्चा वाला फायदा जो कई लोग miss कर जाते हैं — एक बड़ा home loan पूरी तरह बंद होने के बाद, आपकी overall debt-to-income ratio बेहतर हो जाती है, जिससे भविष्य में कोई और ज़रूरत पड़ने पर (personal loan, car loan) आपको बेहतर terms पर, बड़ी रकम मिलने के chances बढ़ जाते हैं। जब तक home loan चालू रहता है — चाहे part payment के बाद भी — यह आपकी overall borrowing capacity को कुछ हद तक सीमित रखता है।
क्या आप जानते हैं कि लोन जल्दी खत्म करने के और भी स्मार्ट तरीके हैं? Home Loan Tenure कम कैसे करें पर हमारी गाइड पढ़ें, जहाँ हमने 4 ऐसे तरीके बताए हैं जिन्हें आप पार्ट पेमेंट के साथ मिलाकर अपना लोन और भी जल्दी खत्म कर सकते हैं।
Demat और financial planning के लिए एक अतिरिक्त सुझाव
चाहे आप part payment चुनें या full prepayment, बची हुई savings को सही जगह invest करना भी उतना ही ज़रूरी है। Groww App (Mutual Fund SIP के लिए एक बेहतरीन और आसान प्लैटफॉर्म) एक शानदार विकल्प है। यहाँ आप अपने लोन पेमेंट के साथ-साथ अपनी एक्स्ट्रा सेविंग्स को भी सिस्टमैटिक तरीके से आसानी से इन्वेस्ट कर सकते हैं।
Part Payment vs Full Prepayment Difference से जुड़े सवाल (FAQ)
Q1. Part payment और full prepayment में क्या फर्क है?
A1. Part payment में loan का सिर्फ एक हिस्सा चुकाया जाता है और account चलता रहता है, जबकि full prepayment में पूरा loan एक साथ बंद हो जाता है।
Q2. कौन सा तरीका ज़्यादा interest बचाता है?
A2. Full prepayment सबसे ज़्यादा savings देता है, क्योंकि पूरा भविष्य का interest बच जाता है — बशर्ते आपके पास पूरा पैसा और emergency fund दोनों सुरक्षित हों।
Q3. Part payment करने से tax benefits पर क्या असर पड़ता है?
A3. Part payment में loan चलता रहता है, इसलिए Section 80C और interest deduction के tax benefits मिलते रहते हैं, जबकि full prepayment से यह तुरंत खत्म हो जाते हैं।
Q4. Credit score पर किसका ज़्यादा असर पड़ता है?
A4. Full prepayment का credit score पर ज़्यादा बड़ा positive असर पड़ता है, क्योंकि पूरा loan account सफलतापूर्वक बंद होना एक मज़बूत signal माना जाता है।
Q5. Property के papers कब वापस मिलते हैं?
A5. Full prepayment के बाद ही property के original papers पूरी तरह वापस मिलते हैं, part payment में account active रहने की वजह से papers bank के पास ही रहते हैं।
नतीजा — Part Payment vs Full Prepayment Difference, अब फैसला आसान है
सुरेश की तरह अगर आपके पास surplus पैसा है, तो सबसे पहले अपनी emergency fund और tax-planning ज़रूरतों को ध्यान में रखें। अगर पूरा पैसा genuinely extra है, तो कोई भी बड़ा फैसला लेने से पहले अपनी दोनों Options की Exact Savings अभी Calculate करें और आंकड़ों के आधार पर सोच-समझकर सही विकल्प चुनें — सिर्फ “जल्दी loan खत्म करना है” सोचकर नहीं।
निवेश बाजार जोखिमों के अधीन है। Mutual Fund में निवेश से पहले अपना Risk Profile समझें और ज़रूरत हो तो SEBI-registered सलाहकार से सलाह लें।