प्रिया को याद है, 2015 में वो ₹200 में हफ्ते भर की सब्ज़ी ले आती थी। आज वही सब्ज़ी ₹400-450 में आती है। “सैलरी तो बढ़ी, पर पैसा फिर भी कम क्यों लगता है?” — ये सवाल हर भारतीय के मन में कभी न कभी आता है।
जवाब है — महंगाई (Inflation)। आइए MOSPI (Ministry of Statistics and Programme Implementation) के आधिकारिक CPI डेटा के आधार पर पूरा इतिहास देखें, और समझें कि इसका आपके बजट पर असली असर क्या है।
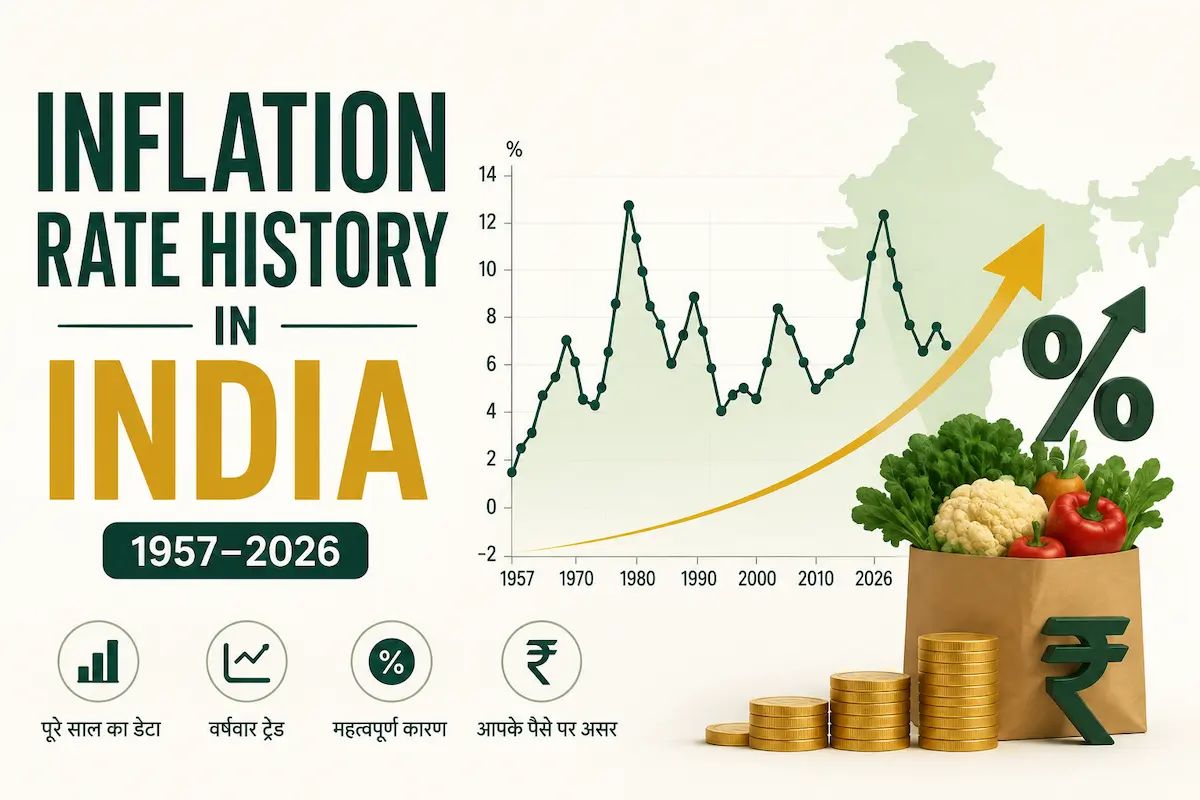
CPI Inflation Rate History in India: साल-दर-साल महंगाई का आंकड़ा (2008 से 2026)
| साल | महंगाई दर (CPI) | बड़ी वजह |
|---|---|---|
| 2008-09 | ~9% के आसपास | ग्लोबल फाइनेंशियल क्राइसिस का असर शुरू |
| 2009-10 | 12.4% (सबसे ऊंचा, इस दौर में) | कमोडिटी प्राइस उछाल, MGNREGA से ग्रामीण मजदूरी बढ़ना |
| 2010-14 | लगातार 8% से ऊपर | High-inflation का दौर जारी |
| 2015-16 (आसपास) | ~5% | RBI के targeting framework अपनाने का असर दिखना शुरू |
| 2020-21 | 6.2% | कोविड के दौरान supply disruption |
| 2021-22 | 5.13% | धीरे-धीरे सामान्य होना |
| 2022-23 | 6.70% | रूस-यूक्रेन युद्ध, ग्लोबल कमोडिटी उछाल |
| 2023-24 | 5.65% | स्थिरता की तरफ वापसी |
| 2024-25 | 4.95% | RBI टारगेट के करीब |
| 2025 (पूरा साल) | 2.80% | खाने-पीने की चीज़ों के दाम स्थिर, record-low के करीब |
| 2026 (मार्च-अप्रैल) | 3.21%-3.48% | हल्की बढ़ोतरी, फिर भी टारगेट के अंदर |
नवंबर 2013 में भारत की महंगाई दर 12.17% तक पहुंच गई थी — ये किसी एक महीने का अब तक का सबसे ऊंचा स्तर है।
भारत की महंगाई दर (CPI) का इतिहास
भारत में महंगाई के 3 बड़े दौर: 2008 से लेकर Current Inflation Rate तक
1️⃣ 2000-2007: उदारीकरण और शांत महंगाई का दौर
इस दौर में भारत की महंगाई औसतन 4-5% के आसपास रही। इकॉनॉमी तेज़ी से liberalize हो रही थी, productivity बढ़ने से कीमतों पर दबाव कम था, और RBI ने रेपो रेट 6-8% की रेंज में रखा।
2️⃣ 2008-2014: High Inflation Rate का मुश्किल समय
2008 के ग्लोबल फाइनेंशियल क्राइसिस के बाद कमोडिटी कीमतों में भारी उछाल आया। साथ ही घरेलू कारण भी थे — MGNREGA (मनरेगा) स्कीम से ग्रामीण मजदूरी बढ़ी, सप्लाई में रुकावट आई, और सरकार की खर्च-आधारित (expansionary) फिस्कल पॉलिसी से भी महंगाई बढ़ी। इस पूरे दौर में CPI लगातार 8% से ऊपर बना रहा, और 2009-10 में अपने चरम 12.4% तक पहुंच गई।
इसी दौर के अनुभव ने आगे चलकर भारत को Inflation Targeting Framework अपनाने के लिए प्रेरित किया।
3️⃣ 2016-2026: RBI Inflation Targeting और स्थिरता (Stability)
2016 में RBI (Reserve Bank of India) ने औपचारिक रूप से Inflation Targeting Framework (FIT) अपनाया — 4% का टारगेट, ऊपर-नीचे 2% की छूट के साथ (मतलब 2%-6% की रेंज स्वीकार्य मानी जाती है)। इस फ्रेमवर्क को मार्च 2021 में अगले 5 साल के लिए रिन्यू भी किया गया।
नतीजा साफ है: FIT अपनाने के बाद औसत महंगाई करीब 4.8% रही, जबकि उससे पहले के 5 साल में ये औसतन 8.5% थी — मतलब फ्रेमवर्क ने वाकई असर दिखाया।
2022 की घटना: जब RBI को सरकार को महंगाई पर जवाब (Letter) देना पड़ा
एक कम-जानी बात — अगर महंगाई दर लगातार 3 तिमाही तक 6% की ऊपरी सीमा को पार कर जाए, RBI को कानूनी तौर पर सरकार को एक औपचारिक पत्र लिखना पड़ता है, जिसमें बताना होता है कि टारगेट क्यों मिस हुआ और आगे क्या किया जाएगा। 2022 में, रूस-यूक्रेन युद्ध के बाद महंगाई के उछाल की वजह से, यही स्थिति वाकई आई — RBI को ये पत्र लिखना पड़ा। ये दिखाता है कि भारत का इन्फ्लेशन टार्गेटिंग सिस्टम सिर्फ कागज़ी नहीं, बल्कि वास्तव में accountability के साथ जुड़ा हुआ है।
CPI (Consumer Price Index) कैसे मापा जाता है? (CPI Basket Weightage)
CPI (Consumer Price Index) को MOSPI 299 आइटम्स के एक बास्केट के आधार पर मापता है, जिसमें मुख्य हिस्सेदारी होती है:
- खाना-पीना: 45.86% (सबसे बड़ा हिस्सा)
- Miscellaneous (transport, health, education सहित): 28.32%
- हाउसिंग: 10.07%
- ईंधन और बिजली: 6.84%
- कपड़े-जूते: 6.53%
यही वजह है कि जब प्याज़-टमाटर के दाम बढ़ते हैं, खबरों में “महंगाई बढ़ी” की हेडलाइन आ जाती है — क्योंकि खाने-पीने की चीज़ों का बास्केट में सबसे बड़ा हिस्सा है।
CPI बास्केट का वेटेज (हमारा पैसा कहाँ खर्च होता है?)
Inflation Calculator: 10 साल में आपके ₹1 लाख की वैल्यू कितनी घट गई?
लंबी अवधि के औसत 5.8% महंगाई दर के हिसाब से, आज का ₹1 लाख कुछ सालों बाद खरीदने की क्षमता में काफी कम हो जाता है — मतलब वही ₹1 लाख भविष्य में कम सामान खरीद पाएगा। उदाहरण के लिए, 10 साल बाद आज के ₹1 लाख की असली क्षमता सिर्फ करीब ₹57,000 के बराबर रह जाती है।
महंगाई (Inflation) से बचाव कैसे करें? पैसा बचाने के 4 स्मार्ट तरीके
अगर आपकी सैलरी हर साल महंगाई दर से कम बढ़ रही है, तो असल में आपकी purchasing power घट रही है, चाहे नंबर में सैलरी बढ़ती दिखे। इससे बचने के तरीके:
- सिर्फ बचत मत करें, निवेश करें — बैंक सेविंग अकाउंट का रिटर्न (3-4%) अक्सर महंगाई से कम होता है, मतलब असली रिटर्न negative हो जाता है
- 50/30/20 बजट रूल अपनाएं — Needs (50%), Wants (30%), Savings/Investment (20%) — पर महंगाई बढ़ने पर “Needs” का हिस्सा खुद बढ़ता है, इसलिए savings के % को मजबूती से बचाएं
- इक्विटी और गोल्ड को पोर्टफोलियो में रखें — ये ऐतिहासिक रूप से महंगाई को मात देने वाले रिटर्न देते हैं (हमारा गोल्ड प्राइस हिस्ट्री article देखें)
- Inflation-Indexed Bonds (IIBs) पर विचार करें — RBI ने ऐसे बॉन्ड भी जारी किए हैं जिनमें principal और interest दोनों CPI महंगाई के हिसाब से adjust होते हैं, हालांकि इनकी liquidity सीमित है
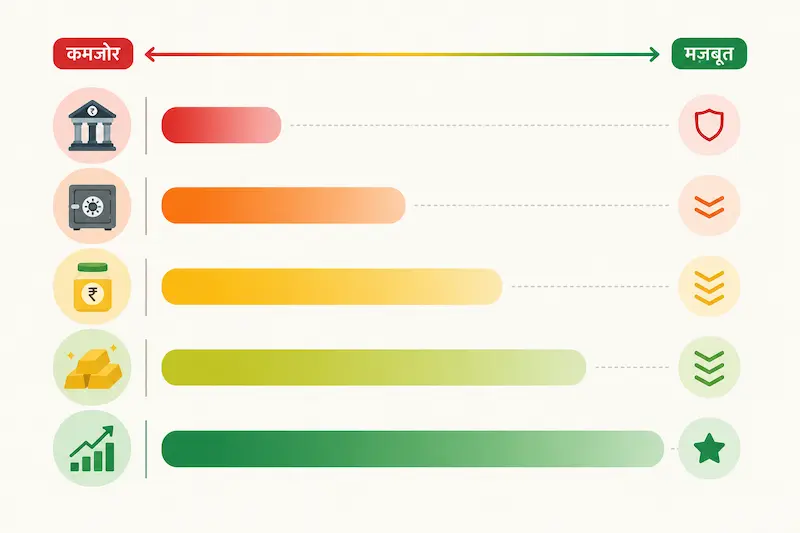
कौन से इन्वेस्टमेंट (Investment) महंगाई को मात देते हैं?
| निवेश | महंगाई को मात देने की क्षमता |
|---|---|
| बैंक सेविंग अकाउंट | कमज़ोर (अक्सर negative real return) |
| FD (टैक्स के बाद) | कमज़ोर से मध्यम |
| PPF/EPF | मध्यम (टैक्स-फ्री होने से बेहतर) |
| गोल्ड | ऐतिहासिक रूप से मज़बूत |
| इक्विटी (लंबी अवधि) | सबसे मज़बूत |
Rural vs Urban Inflation: गांव और शहर की महंगाई दर अलग क्यों होती है?
एक कम-चर्चित पहलू — भारत में rural (ग्रामीण) और urban (शहरी) महंगाई दर अक्सर अलग-अलग होती है, और कई बार इसमें 1-2% तक का फर्क देखा गया है। इसकी मुख्य वजहें:
- खाने-पीने का हिस्सा अलग होता है — ग्रामीण इलाकों में खाने-पीने का बजट में हिस्सा शहरी इलाकों से ज़्यादा होता है, इसलिए जब food inflation बढ़ती है, ग्रामीण महंगाई पर असर ज़्यादा पड़ता है
- ट्रांसपोर्ट और पेट्रोल-डीज़ल का असर — ग्रामीण इलाकों में सामान पहुंचाने की लागत ज़्यादा होती है, इसलिए ईंधन की कीमतों का असर वहां ज़्यादा दिखता है
- हाउसिंग कॉस्ट — शहरी इलाकों में किराया/हाउसिंग का हिस्सा बजट में बहुत बड़ा होता है, जो ग्रामीण इलाकों में अपेक्षाकृत कम है
व्यावहारिक मतलब — अगर आप किसी छोटे शहर या गांव में रहते हैं, राष्ट्रीय औसत महंगाई दर से आपका वास्तविक अनुभव अलग हो सकता है। अपने बजट प्लानिंग में सिर्फ राष्ट्रीय आंकड़े पर निर्भर न रहें, अपने इलाके के दामों पर भी ध्यान दें।
Salary Appraisal vs Inflation: आपकी असली (Real) सैलरी ग्रोथ कितनी है?
बहुत से लोग सालाना सैलरी अप्रेज़ल को सीधे “फायदा” मान लेते हैं, बिना महंगाई का हिसाब लगाए। यहां एक सरल फॉर्मूला याद रखें:
असली (Real) सैलरी ग्रोथ = नॉमिनल सैलरी ग्रोथ − महंगाई दर
उदाहरण: अगर आपकी सैलरी 8% बढ़ी, और उस साल महंगाई 6% रही, तो आपकी असली खरीद-क्षमता सिर्फ 2% बढ़ी — न कि 8%। अगर महंगाई 9% हो जाए (जैसे 2022-23 में हुआ), और आपकी सैलरी सिर्फ 7% बढ़े, तो आप असल में पिछले साल से ज़्यादा “गरीब” हो गए, भले ही सैलरी स्लिप में नंबर बढ़ा दिखे।
यही वजह है कि salary negotiation या appraisal के समय, सिर्फ % बढ़ोतरी नहीं, उस साल की महंगाई दर के मुकाबले अपनी ग्रोथ को आंकना ज़्यादा सही तरीका है।
Inflation Rate in India FAQs (अक्सर पूछे जाने वाले सवाल)
1. भारत में अभी महंगाई दर (Current Inflation Rate 2026) कितनी है?
2026 के शुरुआती महीनों में महंगाई दर 3-3.5% के आसपास रही है, जो RBI के 4% टारगेट के करीब और स्वीकार्य रेंज के अंदर है।
2. भारत में सबसे ऊंची महंगाई दर (Highest Inflation Rate) कब रही?
नवंबर 2013 में महंगाई दर 12.17% तक पहुंच गई थी — ये किसी एक महीने का अब तक का सबसे ऊंचा स्तर है। सालाना आधार पर, 2009-10 में 12.4% सबसे ऊंचा रहा।
3. RBI का महंगाई दर टारगेट (Inflation Target) क्या है?
RBI का टारगेट 4% है, ऊपर-नीचे 2% की छूट के साथ (मतलब 2%-6% की रेंज स्वीकार्य मानी जाती है) — ये फ्रेमवर्क 2016 में अपनाया गया और 2021 में रिन्यू हुआ।
4. महंगाई से बचने (Beat Inflation) के लिए कहां निवेश करें?
इक्विटी (Nifty/शेयर), गोल्ड, और टैक्स-फ्री डेट इंस्ट्रूमेंट (PPF/EPF) — ये ऐतिहासिक रूप से लंबी अवधि में महंगाई को मात देने वाला रिटर्न देते हैं।
5. महंगाई और RBI Repo Rate का क्या संबंध है?
जब महंगाई बढ़ती है, RBI अक्सर रेपो रेट बढ़ाती है ताकि लोन महंगा हो और खर्च कम हो — इससे डिमांड घटती है और महंगाई नियंत्रण में आती है। इसका उल्टा भी होता है — महंगाई कम होने पर RBI रेट घटा सकती है।
6. CPI और WPI Inflation में क्या मुख्य अंतर है?
CPI (Consumer Price Index) आम उपभोक्ता की खरीद पर आधारित है, जबकि WPI (Wholesale Price Index) थोक स्तर की कीमतों पर। 2014 से RBI मुख्य रूप से CPI को मॉनेटरी पॉलिसी के लिए इस्तेमाल करता है क्योंकि ये आम परिवार की असली लागत को बेहतर दर्शाता है।
निष्कर्ष (Conclusion)
प्रिया की तरह, ज़्यादातर लोग महंगाई को सिर्फ “चीज़ें महंगी हो गईं” के तौर पर देखते हैं — असल में ये आपके पूरे फाइनेंशियल प्लानिंग को प्रभावित करती है। 2008-14 के 8%+ वाले मुश्किल दौर से लेकर आज के RBI-नियंत्रित स्थिर माहौल तक, भारत की महंगाई की कहानी दिखाती है कि सही पॉलिसी फ्रेमवर्क से बड़ा फर्क पड़ सकता है। पर इसका मतलब ये नहीं कि व्यक्तिगत स्तर पर सावधानी की ज़रूरत नहीं — सैलरी बढ़ने का मतलब अमीर होना नहीं है, अगर वो बढ़ोतरी महंगाई की दर से कम है।
यह आर्टिकल सिर्फ शैक्षणिक जानकारी के लिए है। डेटा MOSPI (Ministry of Statistics and Programme Implementation) के आधिकारिक CPI रिकॉर्ड पर आधारित है। सटीक और अपडेटेड डेटा के लिए mospi.gov.in देखें।
संबंधित आर्टिकल पढ़ें:
- 50/30/20 बजट रूल कैलकुलेटर
- गोल्ड प्राइस हिस्ट्री (20 साल)
- PPF इंटरेस्ट रेट हिस्ट्री