
अरविंद ने जनवरी 2008 में, मार्केट के पीक पर, ₹5 लाख Nifty 50 इंडेक्स फंड में लगाए थे। कुछ महीनों बाद ही उसकी वैल्यू आधी हो गई। “मैंने सबसे गलत समय पर निवेश किया,” उसने सोचा, और घबराकर सब बेच दिया।
जिन लोगों ने नहीं बेचा, उनकी कहानी अलग थी — 2009 में बाज़ार 75.8% उछला, और जो टिके रहे, उन्हें अगले कुछ सालों में अपना पैसा वापस मिल गया, साथ में अच्छा मुनाफा भी।
ये कहानी बताती है कि Nifty 50 को समझने के लिए सिर्फ “कितना रिटर्न मिला” जानना काफी नहीं — ये भी समझना ज़रूरी है कब और कैसे रिटर्न आया। आइए NSE Indices की आधिकारिक वेबसाइट के डेटा से पूरी कहानी देखें।
Nifty 50 Returns History: 1997 से 2026 तक साल-दर-साल पूरा डेटा
ये कैलेंडर-ईयर रिटर्न NSE Indices के क्लोज़िंग वैल्यू डेटा से कैलकुलेट किए गए हैं:
| साल | रिटर्न | बड़ी वजह |
|---|---|---|
| 1997 | +20.1% | शुरुआती बढ़ोतरी |
| 1998 | -18.1% | एशियन फाइनेंशियल क्राइसिस का असर |
| 2003 | +71.9% | पोस्ट-लिबरलाइज़ेशन तेज़ ग्रोथ शुरू |
| 2004 | +10.7% | स्थिर ग्रोथ |
| 2005 | +36.3% | बुल मार्केट जारी |
| 2006 | +39.8% | मज़बूत कॉर्पोरेट कमाई |
| 2007 | +54.8% | बुल रन का पीक |
| 2008 | -51.8% | ग्लोबल फाइनेंशियल क्राइसिस — सबसे बड़ी गिरावट |
| 2009 | +75.8% | तेज़ रिकवरी — अब तक का सबसे बड़ा उछाल |
| 2010 | +17.9% | रिकवरी जारी |
| 2011 | -24.6% | यूरोपियन डेट क्राइसिस, ऊंची महंगाई |
| 2012 | +27.7% | रिफॉर्म्स और स्थिरता |
| 2013 | +6.8% | टेपर टैंट्रम का दबाव |
| 2016 | +3.0% | नोटबंदी का हल्का असर |
| 2017 | +28.6% | GST लागू, मज़बूत ग्रोथ |
| 2018 | +3.2% | NBFC क्राइसिस का दबाव |
| 2019 | +12.0% | चुनाव के बाद स्थिरता |
| 2020 | +14.9% | COVID क्रैश के बाद तेज़ रिकवरी |
| 2021 | +24.1% | पोस्ट-कोविड बुल रन |
| 2022 | +4.3% | रूस-यूक्रेन युद्ध, ग्लोबल महंगाई |
| 2023 | +20.0% | मज़बूत घरेलू ग्रोथ |
| 2024 | +8.8% | स्थिर बढ़ोतरी |
मार्केट क्रैश और रिकवरी का इतिहास
ध्यान दें: ये Price Return Index (PRI) पर आधारित कैलेंडर-ईयर रिटर्न हैं। Total Return Index (TRI), जो डिविडेंड को भी शामिल करता है, थोड़ा ज़्यादा रिटर्न दिखाता है।
Stock Market Crash History: 2008 की भारी गिरावट और 2009 की शानदार रिकवरी
2008 में Nifty 50 ने -51.8% का करेक्शन देखा — अमेरिका के Lehman Brothers क्राइसिस से शुरू हुआ संकट पूरी दुनिया में फैला। बहुत से निवेशकों ने घबराकर अपना पैसा निकाल लिया।
जिन्होंने नहीं निकाला, उन्हें अगले ही साल (2009) +75.8% का रिटर्न मिला — ये भारतीय शेयर बाज़ार के इतिहास का सबसे बड़ा एक-साल का उछाल है। 2005 से 2015 के बीच SIP जारी रखने वालों को इस क्रैश के बावजूद 14-16% CAGR मिला, क्योंकि उन्होंने गिरते बाज़ार में भी ज़्यादा यूनिट्स खरीदी (rupee cost averaging का फायदा)।
सबक साफ है: शेयर बाज़ार में सबसे बड़ा नुकसान अक्सर गिरावट से नहीं, बल्कि गिरावट के दौरान घबराकर बेच देने से होता है।
Nifty 50 CAGR (Average Return): 10 और 20 साल में निफ्टी का रिटर्न कितना है?
Nifty 50 के CAGR की बात करते वक्त बहुत अलग-अलग नंबर सुनने को मिलते हैं — इसकी वजह है measurement period और methodology का फर्क:
| अवधि | CAGR रेंज | टिप्पणी |
|---|---|---|
| 20-साल (TRI आधार पर) | ~12.4%-12.5% | NSE के व्हाइटपेपर डेटा अनुसार, सबसे भरोसेमंद |
| 20-साल (अलग कैलकुलेशन) | 11%-15% | period और methodology के हिसाब से फर्क |
| 25-साल का औसत | ~12.4% | एक एकेडमिक स्टडी अनुसार, standard deviation सिर्फ 1.68% |
| 10-साल | 11%-12% | सबसे “स्थिर” अवधि, zero negative periods (किसी भी 10-साल विंडो में नुकसान नहीं) |
| 7-साल | कभी negative नहीं | 35 साल के इतिहास में कोई भी 7-साल का रोलिंग CAGR negative नहीं रहा |
ईमानदार जवाब: अगर आप एक भरोसेमंद नंबर चाहें, 12-12.5% CAGR (TRI आधार पर) सबसे widely-accepted अनुमान है, और ज़्यादातर फाइनेंशियल प्लानर भी इसी रेंज को conservative assumption के तौर पर इस्तेमाल करते हैं।
Long Term Investment: लंबे समय तक शेयर बाज़ार में टिके रहने के फायदे (Risk vs Time)
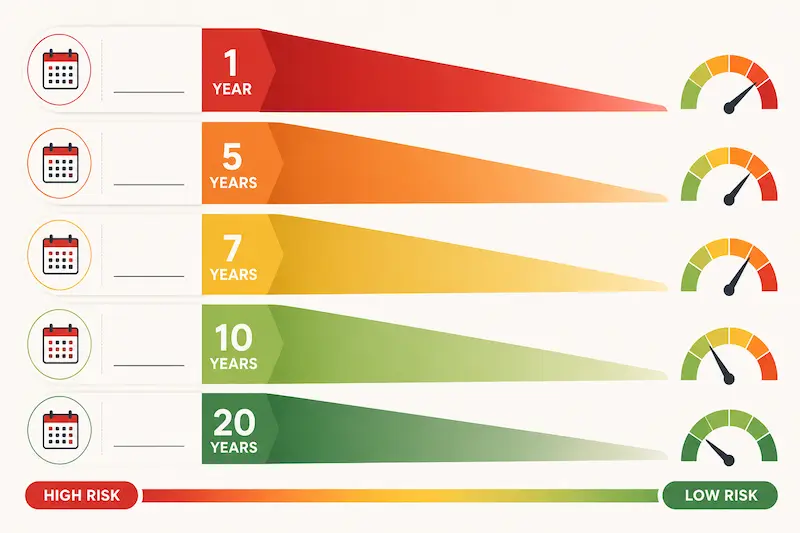
ये सबसे ज़रूरी इनसाइट है, जो ज़्यादातर लोग नहीं समझते — जितनी लंबी अवधि के लिए निवेश करें, नुकसान का चांस उतना कम होता जाता है:
| होल्डिंग पीरियड | निगेटिव रिटर्न का इतिहास |
|---|---|
| 1 साल | बहुत अनप्रेडिक्टेबल (35.3% तक standard deviation) |
| 5 साल | 31 में से सिर्फ 1 निगेटिव पीरियड (1999 में -6.2%) |
| 7 साल | कभी भी निगेटिव नहीं रहा (35 साल के इतिहास में) |
| 10 साल | सभी पीरियड्स पॉज़िटिव, 11-12% CAGR पर tightly clustered |
| 20 साल | सबसे कम variation, सभी 16 observations 8%-15% की tight रेंज में |
मतलब अगर आप कम से कम 7 साल का नज़रिया रखें, इतिहास के हिसाब से नुकसान की संभावना ना के बराबर हो जाती है — ये equity investing का सबसे बड़ा “secret” है जो असल में कोई secret नहीं, सिर्फ patience है।
Nifty 50 SIP Calculator: ₹10,000 महीने की SIP से कितना कॉर्पस बनेगा?
12.5% औसत CAGR मानकर, ₹10,000 महीना SIP का प्रोजेक्शन:
| अवधि | अनुमानित कॉर्पस |
|---|---|
| 10 साल | ~₹23.9 लाख |
| 15 साल | ~₹52.9 लाख |
| 20 साल | ~₹1.07 करोड़ |
Rule of 72 के हिसाब से, 12.8% CAGR पर निवेश को डबल होने में लगभग 72÷12.8 = 5.6 साल लगते हैं — हालांकि SIP में शुरुआती सालों में corpus और तेज़ी से डबल होता है क्योंकि हर महीने नया पैसा जुड़ता रहता है।
Nifty 50 vs Gold vs FD: सबसे ज्यादा असली (Real) रिटर्न किसने दिया?
| निवेश | 20-साल CAGR (लगभग) | महंगाई-समायोजित (Real) रिटर्न |
|---|---|---|
| Nifty 50 (TRI) | 12.4%-12.5% | ~7%-8% |
| गोल्ड | 11%-14% | ~5%-8% |
| बैंक FD (टैक्स के बाद) | 6%-7% | अक्सर negative |
20-साल का रिटर्न: कागज़ी (Nominal) vs असली (Real)
भारत की CPI महंगाई पिछले 20 साल में औसतन 5%-6% रही है, जिसके मुकाबले Nifty का असली (inflation-adjusted) रिटर्न सबसे मज़बूत निकलता है — हमारा महंगाई दर article देखें इसे और गहराई से समझने के लिए।
Nifty 50 Index क्या है और यह कैसे काम करता है?
Nifty 50, NSE की टॉप 50 ब्लूचिप कंपनियों का free-float market-cap आधारित इंडेक्स है, जो 1995 में शुरू हुआ। इसकी कुछ खास बातें:
- सेमी-एनुअल रीबैलेंसिंग — मार्च और सितंबर में इंडेक्स के स्टॉक्स की समीक्षा होती है, कमज़ोर कंपनियां बाहर और मज़बूत कंपनियां अंदर आती हैं
- Price Return vs Total Return — PRI सिर्फ प्राइस मूवमेंट दिखाता है, TRI में डिविडेंड रीइन्वेस्टमेंट भी शामिल होता है (इसलिए TRI रिटर्न हमेशा PRI से थोड़ा ज़्यादा होता है)
- लिक्विडिटी — Nifty 50 स्टॉक्स NSE पर ट्रेड होने वाले securities के free-float market cap का करीब दो-तिहाई हिस्सा कवर करते हैं
2026 में Nifty 50 Index Fund और ETF में निवेश कैसे करें?
- इंडेक्स फंड — कम एक्सपेंस रेशियो (0.1%-0.3%), passive investing, बेहतरीन शुरुआती विकल्प
- ETF (Exchange Traded Fund) — डीमैट अकाउंट से शेयर जैसे खरीद-बेच सकते हैं
- SIP के ज़रिए — एकमुश्त निवेश के बजाय, मंथली SIP से rupee-cost-averaging का फायदा मिलता है, खासकर वोलेटाइल बाज़ार में
Nifty 50 Returns FAQs (अक्सर पूछे जाने वाले सवाल)
1. Nifty 50 का 10 साल का औसत रिटर्न (Average Return) कितना है?
पिछले 10 सालों में Nifty 50 ने औसतन करीब 11-12% CAGR दिया है, और इस अवधि में किसी भी 10-साल रोलिंग विंडो में नुकसान नहीं हुआ।
2. Nifty 50 का सबसे खराब साल (Market Crash) कौन सा था?
2008 में Nifty 50 ने -51.8% का रिटर्न दिया — ये अब तक का सबसे बड़ा कैलेंडर-ईयर नुकसान है, जो ग्लोबल फाइनेंशियल क्राइसिस की वजह से आया।
3. Nifty 50 का सबसे अच्छा साल (Highest Return) कौन सा था?
2009 में Nifty 50 ने +75.8% का रिटर्न दिया — 2008 के क्रैश के बाद की तेज़ रिकवरी, ये अब तक का सबसे बड़ा एक-साल का उछाल है।
4. क्या Nifty 50 SIP में कभी नुकसान (Loss) हो सकता है?
छोटी अवधि (1-3 साल) में हां, संभव है। पर इतिहास के अनुसार, 7 साल या उससे ज़्यादा की अवधि में Nifty 50 कभी निगेटिव CAGR नहीं दिया है।
5. Nifty 50 और Sensex में क्या मुख्य फर्क है?
Nifty 50 NSE पर 50 कंपनियों का इंडेक्स है, जबकि Sensex BSE पर 30 कंपनियों का। दोनों भारत के टॉप ब्लूचिप स्टॉक्स को ट्रैक करते हैं और आमतौर पर एक जैसी दिशा में चलते हैं।
6. Price Return (PRI) और Total Return Index (TRI) में क्या अंतर है?
Price Return सिर्फ स्टॉक प्राइस के बदलाव को दिखाता है, जबकि Total Return में डिविडेंड का रीइन्वेस्टमेंट भी शामिल होता है — इसलिए TRI का रिटर्न हमेशा PRI से थोड़ा ज़्यादा दिखता है, और म्यूचुअल फंड परफॉरमेंस अक्सर TRI से कम्पेयर किया जाता है।
निष्कर्ष (Conclusion)
अरविंद की कहानी से सीख यही है — Nifty 50 में निवेश करना सिर्फ “सही समय” खोजने का खेल नहीं, बल्कि लंबे समय तक टिके रहने का खेल है। 2008 जैसा क्रैश आ सकता है, पर इतिहास बताता है कि 7+ साल का नज़रिया रखने वालों को कभी नुकसान नहीं हुआ। 12-12.5% का दीर्घकालिक CAGR, गोल्ड और FD दोनों से बेहतर महंगाई-समायोजित रिटर्न देता है — बशर्ते आप शॉर्ट-टर्म वोलैटिलिटी से ना डरें।
यह आर्टिकल सिर्फ शैक्षणिक जानकारी के लिए है, निवेश सलाह नहीं। डेटा NSE Indices Limited के आधिकारिक हिस्टोरिकल डेटा पर आधारित है। म्यूचुअल फंड और इक्विटी निवेश मार्केट रिस्क के अधीन हैं। निवेश से पहले अपने फाइनेंशियल एडवाइज़र से सलाह लें।
संबंधित आर्टिकल पढ़ें:
- गोल्ड प्राइस हिस्ट्री (20 साल)
- भारत में महंगाई दर का इतिहास
- PPF इंटरेस्ट रेट हिस्ट्री