ज़्यादातर articles आपको बताएंगे — “UTI भारत का पहला म्यूचुअल फंड था, 1963 में शुरू हुआ, बहुत सफल रहा।” ये बात सच है, पर पूरी सच्चाई नहीं।
जो articles नहीं बताते, वो ये है — UTI की सबसे बड़ी स्कीम, 20 मिलियन (2 करोड़) छोटे निवेशकों का पैसा, 2001 में लगभग डूबने की कगार पर पहुंच गई थी। आइए शुरुआत से लेकर उस क्राइसिस तक, पूरी कहानी ईमानदारी से देखें।
Unit Trust of India (UTI) की शुरुआत: 1963 में कैसे बना भारत का पहला Mutual Fund?
Unit Trust of India (UTI) की स्थापना 1963 में, Parliament के एक Act के ज़रिए हुई — Reserve Bank of India (RBI) और भारत सरकार के साझा प्रयास से। ये भारत का पहला म्यूचुअल फंड था, और इसका मकसद था — छोटे, घरेलू निवेशकों के पैसे को इकट्ठा करके, उन्हें भारत के capital market की ग्रोथ में हिस्सेदार बनाना (वो भी बिना सीधे शेयर बाज़ार के रिस्क के सामने लाए)।
1964 में, UTI ने अपनी पहली और सबसे मशहूर स्कीम लॉन्च की — Unit Scheme 1964 (US-64)। इसने अपने पहले साल में ₹19 करोड़ जुटाए, और बैंक FD से बेहतर रिटर्न का वादा करते हुए जल्दी ही बेहद लोकप्रिय हो गई।
1963 से 1987 तक: Indian Mutual Fund Industry में UTI का “Monopoly” दौर
1987 तक, UTI के पास भारत के म्यूचुअल फंड मार्केट में पूरा एकाधिकार (monopoly) था — कोई कॉम्पिटीटर नहीं था। 1988 तक, UTI ₹6,700 करोड़ की संपत्ति manage कर रहा था, और लाखों मध्यम-वर्गीय भारतीय परिवारों के लिए “बचत” का मतलब ही UTI हो गया था।
1987 में, SBI Mutual Fund के लॉन्च के साथ, UTI का एकाधिकार खत्म हुआ — पर तब भी UTI सबसे बड़ा और सबसे भरोसेमंद नाम बना रहा।
Unit Scheme 1964 (US-64) की बदली रणनीति: UTI Crisis की असली जड़
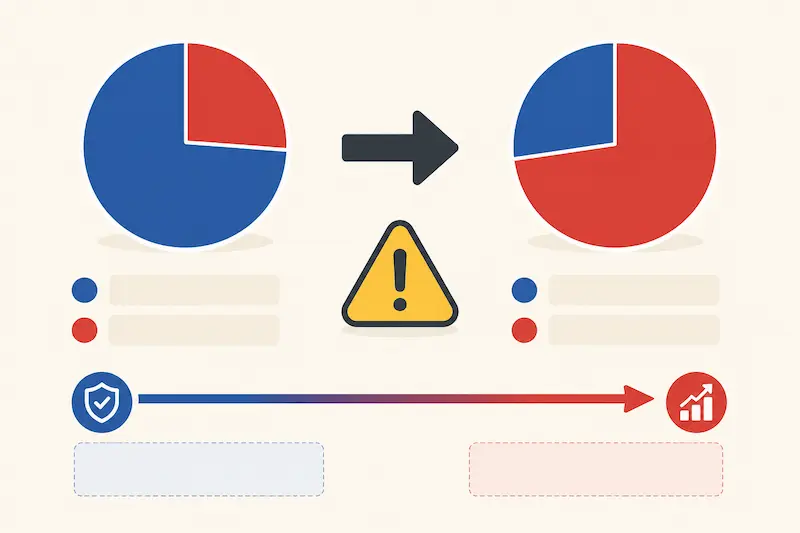
ये सबसे ज़रूरी, कम-बताया जाने वाला हिस्सा है — US-64 को शुरुआत में एक “steady income fund” के तौर पर डिज़ाइन किया गया था, जिसका मकसद था सुरक्षित, debt-आधारित (बॉन्ड में) निवेश। पर 1992 में, बिना निवेशकों को साफ तौर पर सूचित किए, स्कीम का equity allocation सिर्फ 28% से बढ़कर 70%+ हो गया।
मतलब — जिन लाखों छोटे निवेशकों को लगता था वो एक “सुरक्षित, FD जैसी” स्कीम में पैसा डाल रहे हैं, असल में उनका ज़्यादातर पैसा अब हाई-रिस्क इक्विटी में था, बिना उन्हें ठीक से पता चले।
इसके अलावा, US-64 SEBI के नियमों के दायरे में नहीं आती थी (बाकी सभी mutual funds की तरह) — इसके investment details गुप्त रखे जाते थे, यहां तक कि depositors को भी पूरी जानकारी नहीं दी जाती थी।
2001 UTI Scam / Crisis: जब 2 करोड़ निवेशकों का पैसा डूबने की कगार पर था
मध्य-2001 में, उस वक्त के Ketan Parekh शेयर बाज़ार scam के साथ-साथ, US-64 का असली Net Asset Value (NAV) ₹10 के face value से गिरकर सिर्फ ₹6 के आसपास आ गया। मतलब UTI के पास इतना पैसा नहीं बचा था कि निवेशकों को उनके वादे के मुताबिक भुगतान कर सके।
US-64 Crisis का चौंकाने वाला सच: बड़े निवेशकों (Big Investors) की चालाकी
क्राइसिस फ्रीज़ होने से सिर्फ 2 महीने पहले, ₹4,141 करोड़ की निकासी हुई — जिसमें से 97% (₹4,000 करोड़) सिर्फ बड़ी कंपनियों (SBI, ICICI जैसे, जिनके UTI बोर्ड में अपने nominee थे) ने निकाले। ये बड़े players असली NAV (~₹8) से ज़्यादा कीमत (₹14.20) पर अपने यूनिट्स भुनाने में कामयाब रहे — मतलब छोटे निवेशकों के हिस्से का नुकसान बढ़ाकर, बड़े players को बचा लिया गया।
2 जुलाई 2001: जब UTI US-64 की खरीद-बिक्री (Trading) पूरी तरह फ्रीज़ हुई
UTI के बोर्ड ने एक अभूतपूर्व फैसला लिया — US-64 की खरीद-बिक्री को अगले 6 महीने के लिए पूरी तरह फ्रीज़ कर दिया। इसका मतलब था — 2 करोड़ निवेशक, ज़्यादातर मिडल-क्लास परिवार, अपना पैसा निकाल ही नहीं सकते थे।
UTI US-64 Crisis में छोटे निवेशकों का कितना बड़ा नुकसान हुआ?
| पॉइंट | आंकड़ा |
|---|---|
| प्रभावित निवेशक | करीब 2 करोड़ (20 मिलियन) |
| अनुमानित नुकसान | करीब ₹4,800 करोड़ |
| सरकारी बेलआउट पैकेज (2002) | ₹14,561 करोड़ |
| US-64 का हिस्सा UTI के कुल AUM में | करीब 40% |
सरकार को आखिरकार ₹14,561 करोड़ का बेलआउट पैकेज देना पड़ा (सितंबर 2002 में), ताकि निवेशकों को उनका पैसा (face value पर) या टैक्स-फ्री बॉन्ड के रूप में लौटाया जा सके।
UTI Crisis 2001 के बाद क्या हुआ? (UTI Mutual Fund और SUUTI का जन्म)
- Joint Parliamentary Committee (JPC) बनी, जिसने पूरे मामले की जांच की और कई अधिकारियों को ज़िम्मेदार ठहराया
- फरवरी 2003 में, Unit Trust of India Act, 1963 को निरस्त (repeal) कर दिया गया
- UTI को दो हिस्सों में बांटा गया:
- UTI Mutual Fund (UTIMF) — SEBI के नियमों के तहत, बाकी सभी AMCs जैसा सामान्य operation
- SUUTI (Specified Undertaking of UTI) — पुरानी, problematic स्कीमों (जैसे US-64) को manage करने के लिए, अलग से
- UTI Mutual Fund को SBI, PNB, Bank of Baroda, और LIC जैसी सरकारी संस्थाओं ने sponsor किया, और 2020 में इसका IPO भी आया
दिलचस्प बात: मई 2008 तक, बचे हुए distressed assets बिक गए, और सरकार ने अपना ₹14,561 करोड़ का बेलआउट खर्च वसूल भी कर लिया (और कुछ मुनाफा भी हुआ) — हालांकि इससे खोया हुआ निवेशकों का भरोसा पूरी तरह वापस नहीं आया।
UTI History और US-64 Scam से आज के निवेशकों (Mutual Fund Investors) को क्या सबक मिलते हैं?
- “सुरक्षित” लेबल वाली स्कीम का मतलब हमेशा सुरक्षित नहीं होता — US-64 को “steady income” कहा गया, पर असल में वो धीरे-धीरे high-risk बन गई, बिना साफ बताए
- Transparency (पारदर्शिता) क्यों ज़रूरी है — US-64 SEBI के नियमों से बाहर थी, यही इसकी सबसे बड़ी कमज़ोरी साबित हुई
- बड़े निवेशकों को मिलने वाली “insider” जानकारी का खतरा — जिन्हें पहले पता चला, उन्होंने पहले निकाल लिया, नुकसान छोटे निवेशकों पर आया
- यही वजह है कि आज SEBI के नियम इतने सख्त हैं — daily NAV disclosure, समान व्यवहार सभी निवेशकों के लिए, ये सब इसी क्राइसिस की प्रतिक्रिया में आया
UTI History and US-64 Crisis FAQs (अक्सर पूछे जाने वाले सवाल)
1. भारत का पहला Mutual Fund (UTI) कब शुरू हुआ था?
UTI की स्थापना 1963 में, Parliament के एक Act के ज़रिए, RBI और भारत सरकार के साझा प्रयास से हुई।
2. Unit Trust of India (UTI) की पहली निवेश स्कीम कौन सी थी?
UTI की पहली स्कीम Unit Scheme 1964 (US-64) थी, जो 1964 में लॉन्च हुई और जल्दी ही बेहद लोकप्रिय हो गई।
3. 2001 का UTI US-64 Crisis क्या था?
2001 में, US-64 का NAV भारी गिरावट के साथ ₹6 के आसपास आ गया, जबकि UTI निवेशकों को ₹10 के face value पर भुगतान का वादा कर रहा था। UTI ने 2 जुलाई 2001 को सभी खरीद-बिक्री फ्रीज़ कर दी, जिससे करीब 2 करोड़ निवेशक प्रभावित हुए।
4. UTI Crisis 2001 के बाद नियमों में क्या बड़े बदलाव (Reforms) आए?
फरवरी 2003 में UTI Act को निरस्त किया गया, और UTI को दो हिस्सों में बांटा गया — UTI Mutual Fund (SEBI के नियमों के तहत) और SUUTI (पुरानी समस्याग्रस्त स्कीमों के लिए)।
5. क्या भारत सरकार का UTI बेलआउट (Bailout) पैसा वापस मिल गया था?
हां, मई 2008 तक, बचे हुए assets बिकने के बाद, सरकार ने अपना ₹14,561 करोड़ का बेलआउट खर्च वसूल कर लिया।
निष्कर्ष (Conclusion): UTI History से जुड़ी भारतीय Mutual Fund इंडस्ट्री की सीख
UTI की कहानी सिर्फ “भारत का पहला म्यूचुअल फंड” बताने से कहीं ज़्यादा गहरी है — ये एक ऐसी कहानी है जो दिखाती है कि कैसे एक भरोसेमंद, सरकार-समर्थित संस्था भी मिसमैनेजमेंट और पारदर्शिता की कमी से लाखों लोगों का भरोसा तोड़ सकती है। पर इसका अंत भी एक सबक है — इसी क्राइसिस ने भारत के आज के, कहीं ज़्यादा transparent और regulated mutual fund इंडस्ट्री की नींव रखी।
यह आर्टिकल सिर्फ शैक्षणिक और ऐतिहासिक जानकारी के लिए है। डेटा विभिन्न publicly available historical sources, JPC रिपोर्ट्स, और न्यायिक/पत्रकारिता रिकॉर्ड्स पर आधारित है।
संबंधित आर्टिकल पढ़ें:
- Harshad Mehta Scam 1992
- भारत में SIP की शुरुआत किसने की
- BSE Sensex की यात्रा (100 से 50,000)