विक्रम लखनऊ में एक government employee हैं। 3 साल पहले ₹40 लाख का home loan लिया था। हाल ही में उन्हें ₹5 लाख का bonus मिला, और अब सोच रहे हैं कि इसे loan में prepay करें या कहीं और invest करें। उन्हें अंदाज़ा नहीं कि prepayment से असल में कितना फायदा होगा।
अगर आप भी home loan prepayment ke fayde जानना चाहते हैं, तो सबसे पहली बात समझ लें — prepayment का असर सिर्फ “loan जल्दी खत्म होना” नहीं है, बल्कि इसका सीधा असर आपके total interest outflow पर पड़ता है, और यह असर उतना ही बड़ा होता है जितनी जल्दी आप prepayment करते हैं।
सीधा जवाब: Home loan prepayment के मुख्य फायदे हैं — total interest में बड़ी बचत, loan tenure का छोटा होना (अगर EMI same रखें), और मानसिक तौर पर कर्ज़ का बोझ हल्का होना। लेकिन यह फायदा तभी सबसे बड़ा होता है जब prepayment loan के शुरुआती सालों में की जाए, क्योंकि उसी समय outstanding principal सबसे ज़्यादा होता है।
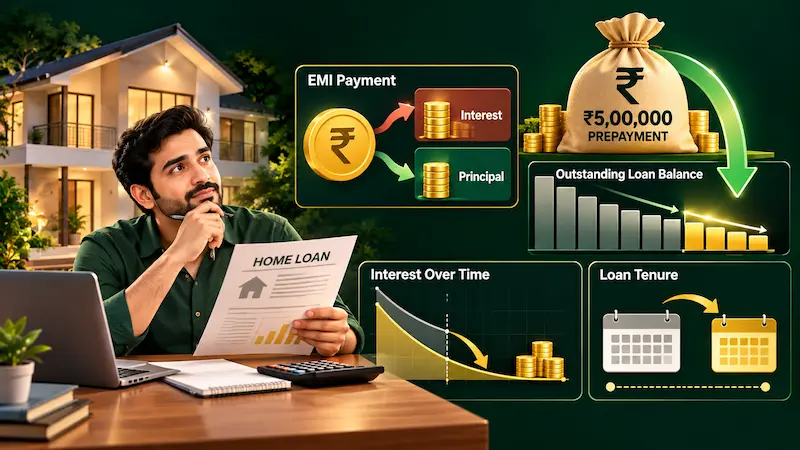
Prepayment काम कैसे करता है — पहले यह समझें
हर EMI के दो हिस्से होते हैं — एक हिस्सा interest चुकाने में जाता है, दूसरा हिस्सा principal (मूलधन) कम करने में। जब आप EMI के अलावा एक extra, एकमुश्त रकम prepay करते हैं, तो वह पैसा सीधे outstanding principal को कम कर देता है। चूंकि interest हमेशा बचे हुए principal पर calculate होता है, principal कम होते ही आगे लगने वाला interest भी अपने-आप कम हो जाता है।
EMI Calculate Karne Ka Formula Kya Hai, यहां पूरा समझें कि Reducing Balance Method कैसे काम करता है।
Fayda #1 — शुरुआती सालों में Prepayment सबसे ज़्यादा असरदार
Loan के शुरुआती सालों में EMI का बड़ा हिस्सा interest में जाता है, principal में बहुत कम। जैसे-जैसे साल बीतते हैं, यह अनुपात उल्टा होता जाता है। इसलिए अगर आप loan के तीसरे-चौथे साल में prepayment करते हैं (जैसे विक्रम कर रहे हैं), तो उसका असर loan के 15वें-16वें साल में की गई प्रीपेमेंट से कहीं बड़ा होता है — क्योंकि शुरुआती सालों में outstanding principal ज़्यादा होता है, और उसे कम करने से आगे के सभी सालों का interest calculation बदल जाता है।
Fayda #2 — EMI कम करें या Tenure कम करें, आपकी मर्ज़ी
Prepayment के बाद ज़्यादातर banks दो विकल्प देते हैं — या तो EMI amount कम कर दें (tenure same रखते हुए), या EMI same रखें और tenure कम कर दें। ज़्यादा total interest savings के लिए, tenure कम करना हमेशा बेहतर विकल्प है, क्योंकि इससे loan जल्दी बंद होता है और बाकी बचे महीनों का interest पूरी तरह बच जाता है।
👉 Home Loan Prepayment से कितनी Interest Savings होगी? अभी Calculate करें।
Real Rupee worked example — एक असली case से समझें
NYVO के एक real calculation के अनुसार, ₹50 लाख के home loan पर, 8.5% interest rate पर, अगर कोई ₹5 लाख की prepayment loan के दूसरे साल में करे, तो इससे करीब ₹14.8 लाख का interest बच सकता है। वहीं अगर वही ₹5 लाख की prepayment 15वें साल में की जाए, तो बचत सिर्फ उसका छठा हिस्सा (लगभग 6 गुना कम) रह जाती है — क्योंकि तब तक ज़्यादातर interest पहले ही चुकाया जा चुका होता है।
Business Standard में report हुए एक असली case के अनुसार, एक borrower ने अपने ₹40 लाख के, 20 साल के home loan में ₹4 लाख की एकमुश्त prepayment की। नतीजा यह हुआ कि उनकी tenure, जो rate बढ़ने की वजह से पहले ही कई साल बढ़ चुकी थी, prepayment के बाद वापस अपनी original अवधि के करीब आ गई — यानी सिर्फ एक prepayment ने कई सालों का फर्क डाल दिया।
विक्रम के केस में भी, अगर वो अपने ₹5 लाख के bonus को loan के तीसरे साल में prepay करें, तो इसका असर सिर्फ ₹5 लाख की बचत तक सीमित नहीं रहेगा — बल्कि आगे के सभी बचे सालों के interest calculation पर पड़ेगा, जिससे total savings, prepay की गई मूल रकम से भी काफी ज़्यादा हो सकती है — ऊपर वाले NYVO के example जैसा ही असर।
👉 Home Loan EMI कम कैसे करें? Prepayment समेत सभी तरीके जानें।
एक कम-जानी हुई तरकीब — Home Loan Offset Account
ज़्यादातर लोगों को पता नहीं कि prepayment के अलावा एक और तरीका भी है, जो कुछ banks offer करते हैं — Offset Account (या इसी तरह के linked-account products)। इसमें आपका extra पैसा सीधे loan में prepay नहीं होता, बल्कि एक ऐसे account में रखा जाता है जो आपके home loan से जुड़ा होता है। Bank उस account के balance को loan के outstanding principal से घटाकर ही interest calculate करता है — भले ही वह पैसा technically loan में गया ना हो।
इसका सबसे बड़ा फायदा यह है कि आपका पैसा पूरी तरह liquid रहता है — ज़रूरत पड़ने पर उसे कभी भी निकाला जा सकता है, जबकि traditional prepayment में एक बार पैसा loan में चला जाए तो वापस निकालना आसान नहीं होता। साथ ही, कुछ traditional prepayment options में एक minimum amount (जैसे एक EMI या ₹1 लाख) prepay करना ज़रूरी होता है, जबकि offset account में कोई भी amount, कभी भी deposit किया जा सकता है।
Tax का पहलू भी ध्यान रखें
Home loan के principal repayment पर Section 80C के तहत, और interest payment पर एक अलग section के तहत tax deduction मिलती है। अगर आप बड़ी prepayment करके loan जल्दी बंद कर देते हैं, तो आने वाले सालों में interest payment कम हो जाएगा, जिसका मतलब है कि उस deduction का फायदा भी कम मिलेगा। ज़्यादातर मामलों में यह trade-off prepayment के पक्ष में ही रहता है (क्योंकि interest की बचत, tax deduction के फायदे से कहीं ज़्यादा होती है), लेकिन अगर आप पहले से ही 80C की limit दूसरे investments से पूरी कर रहे हैं, तो यह गणना अलग हो सकती है।
Old vs New Tax Regime में यह भी देखें कि Home Loan की Tax Deduction कैसे calculate होती है
PNB Housing Finance के एक guide में भी बताया गया है कि prepayment से पहले tax benefits और अन्य related फायदों को भी ध्यान में रखना चाहिए, ना कि सिर्फ interest savings को।
Prepayment करने से पहले यह ज़रूर check करें
Floating rate home loans पर आमतौर पर कोई prepayment penalty नहीं लगती, क्योंकि RBI और National Housing Bank के निर्देशों के तहत यह charges माफ कर दिए गए हैं। लेकिन fixed rate loans पर कुछ banks अब भी foreclosure charges ले सकते हैं — इसलिए prepayment से पहले अपने loan agreement में यह शर्तें ज़रूर पढ़ें। Business Standard के अनुसार, HFCs अपने खुद के funds से prepayment करने पर penalty नहीं ले सकतीं — यह charge सिर्फ तब लागू होता है जब आप किसी दूसरे bank या HFC से पैसा लेकर loan transfer कर रहे हों।
Demat और financial planning के लिए एक अतिरिक्त सुझाव
Prepayment के साथ-साथ, अगर आपके पास कुछ पैसा बचा है जिसे long-term के लिए बढ़ाना है, तो Groww | mutual fund SIP investment के लिए beginner-friendly app, जहा आप prepayment के साथ साथ अपनी extra savings को भी systematically invest कर सकते है यह एक अच्छा विकल्प हो सकता है सुरुआत करने के लिए है।
अक्सर पूछे जाने वाले सवाल (FAQ)
Q1. Home loan prepayment के मुख्य फायदे क्या हैं? A1. Total interest में बड़ी बचत, loan tenure का छोटा होना, और कर्ज़ का बोझ जल्दी खत्म होना — मुख्य फायदे हैं।
Q2. Prepayment कब सबसे ज़्यादा फायदेमंद होती है? A2. Loan के शुरुआती सालों में, क्योंकि उस समय outstanding principal सबसे ज़्यादा होता है और interest calculation पर असर सबसे बड़ा पड़ता है।
Q3. EMI कम करें या tenure कम करें? A3. ज़्यादा savings के लिए tenure कम करना बेहतर है, क्योंकि इससे loan जल्दी बंद होता है और बचे महीनों का पूरा interest बच जाता है।
Q4. Offset Account क्या होता है? A4. यह एक ऐसा account है जो loan से जुड़ा होता है — इसमें रखा पैसा outstanding principal से घटाकर interest calculate होता है, लेकिन पैसा पूरी तरह liquid और निकालने लायक रहता है।
Q5. Prepayment करने से tax benefits पर क्या असर पड़ता है? A5. Loan जल्दी बंद होने से आने वाले सालों की interest deduction कम मिलेगी, लेकिन ज़्यादातर मामलों में interest की बचत, इस tax benefit के नुकसान से कहीं ज़्यादा होती है।
Conclusion — Home Loan Prepayment Ke Fayde, अब पूरी तरह क्लियर हैं
अगली बार जब आपके पास extra पैसा आए, विक्रम की तरह सोच-समझकर फैसला लें। अगर prepayment का रास्ता चुनते हैं, तो “अपनी Exact Interest Savings अभी Calculate करके देखें” यह ज़रूर पता करें कि कितना फायदा हो रहा है, फिर पैसा prepay करें।
निवेश बाजार जोखिमों के अधीन है। Mutual Fund में निवेश से पहले अपना Risk Profile समझें और ज़रूरत हो तो SEBI-registered सलाहकार से सलाह लें।